25 May 2026 ·12 min de lectura ·240 vistas
Fraude Corporativo: Identificación, Prevención y Control
Por Blanca Haydée Melo Iscalá
Mag.

Cómo identificar y prevenir el fraude corporativo usando el triángulo del fraude, controles preventivos, detectivos y correctivos, ecosistema de detección y tecnología biométrica antifraude.
En este artículo
El fraude no ocurre porque la gente sea mala. Ocurre porque nosotros le abrimos la puerta.
Esta es la reflexión más incómoda — y más útil — que un gerente, auditor o perito contable puede hacerse al analizar un caso de fraude interno. No siempre hay un criminal calculador detrás del problema. A veces hay un empleado al que le dimos demasiado poder, demasiada confianza y ningún control.
Este artículo resume los puntos clave de la ponencia de la Mgt. Dra. Blanca Idemelo Escala, administradora financiera, doctora especialista en pedagogía universitaria y gerencia de marca, con más de 28 años de experiencia docente y formación de profesionales en finanzas y auditoría, sobre identificación y prevención del fraude corporativo.
El triángulo del fraude: la explicación más honesta de por qué ocurre
El triángulo del fraude — uno de los marcos más utilizados en auditoría forense — identifica tres elementos que deben estar presentes para que ocurra un fraude: incentivo, oportunidad y racionalización. Pero la Dra. Idemelo lo explica desde una perspectiva que pocas veces se escucha en los webinars técnicos: desde la mente del defraudador.
La oportunidad: la creamos nosotros
Cuando una empresa, por reducir costos, asigna a una sola persona múltiples responsabilidades incompatibles — recibir pagos, emitir facturas, hacer consignaciones, manejar las cuentas bancarias, autorizar pagos — no está siendo eficiente. Está cultivando el terreno perfecto para el fraude.
La misma persona que registra una transacción no debería ser quien la autoriza. La misma persona que maneja el efectivo no debería reconciliar las cuentas. Cuando esto no se respeta, no por maldad del empleado, sino por economía del empleador, la oportunidad queda servida en bandeja de plata.
El incentivo: la complicidad que se compra
El incentivo no siempre es una necesidad económica urgente. A veces es ambición de estatus, búsqueda de un estilo de vida superior o simplemente el hábito de hacerlo — lo que la ponente llama "fraude por deporte". El defraudador recluta aliados, distribuye el riesgo y construye una red de complicidades donde cada actor recibe su parte.
La racionalización: la doble moral en acción
Este es el elemento más peligroso porque opera en silencio. El defraudador se saluda amablemente con su jefe, llega puntual, cumple sus responsabilidades visibles — y por detrás desvía fondos, falsifica documentos o manipula registros. Se convence de que "me lo merezco", que "la empresa gana suficiente" o que "nadie se va a dar cuenta". La doble moral es el lubricante del fraude.
Un caso real ilustrativo: Una contadora responsable de emitir pagos, controlar auxiliares bancarios y reconciliar cuentas comenzó con cheques pequeños — el equivalente a 500 dólares. Con el tiempo involucró a su pareja sentimental y a un cómplice externo, distribuyendo las transferencias en cuentas distintas. Para cubrirse, falsificaba facturas reales: tomaba una factura legítima de un proveedor y la replicaba con diferentes montos y fechas. En dos años acumuló miles de dólares en pérdidas para la empresa. El origen del problema: exceso de confianza y concentración de funciones incompatibles en una sola persona.
Los tres tipos de control que toda organización necesita
Una gestión equilibrada del riesgo de fraude requiere tres niveles de control que deben coexistir:
1. Control preventivo
Su objetivo es evitar que el fraude ocurra. Incluye la segregación de funciones, la implementación de políticas claras, la definición de manuales de procedimientos, la instalación de cámaras y sensores de monitoreo, y la adopción de medios de pago digitales que eliminen el manejo de efectivo. La analogía más directa: si en tu casa estableces normas claras para tus hijos — horarios, responsabilidades, consecuencias — la familia funciona. Lo mismo ocurre en una organización con políticas bien definidas.
2. Control detectivo
Su objetivo es identificar el fraude mientras está ocurriendo, antes de que el daño sea irreversible. Incluye auditorías periódicas, análisis de indicadores financieros, monitoreo de transacciones, revisión de estados financieros con enfoque forense y canales de denuncia anónimos. El 42% de los fraudes se detectan gracias a líneas de denuncia — no a sistemas automatizados. Ese dato solo evidencia que el factor humano sigue siendo insustituible.
3. Control correctivo
Su objetivo es remediar el daño una vez detectado el fraude y evitar que se repita. Incluye la recuperación de activos, las acciones legales contra los responsables, la reestructuración de los controles fallidos y la implementación de mejoras continuas. Ningún sistema de control llega a la perfección — siempre habrá cabos sueltos que hay que alinear. La mejora continua no es una opción, es una necesidad permanente.
Los tres pilares de la vulnerabilidad al fraude
La taxonomía del fraude corporativo se organiza en tres categorías que el auditor forense debe conocer y saber identificar:
1. Corrupción
Conflictos de interés, sobornos y pagos inapropiados. El corrupto dentro de la organización no solo comete el fraude — facilita que otros lo cometan. Su presencia neutraliza los controles desde adentro, haciendo que incluso los mejores sistemas fallen.
2. Fraude a los estados financieros
Aquí intervienen múltiples actores: desde quien hace la facturación hasta quien registra en contabilidad y quien firma los estados financieros. El problema más frecuente es que el profesional que firma los estados financieros no hace la observación pertinente para detectar anomalías. Los indicadores financieros — especialmente el de liquidez — son el primer instrumento de alerta: si una empresa con alto movimiento comercial muestra que no tiene efectivo, algo no está cuadrando.
3. Apropiación indebida de activos
Robo de efectivo e inventarios, desvío de activos fijos, filtración de información confidencial. Es el tipo de fraude más frecuente y también el más difícil de detectar cuando quien lo comete tiene acceso a múltiples sistemas y documentos sin supervisión.
El verdadero costo del fraude: lo que no aparece en el balance
Las estadísticas son contundentes. Según estudios internacionales, las empresas pierden en promedio el 5% de sus ingresos brutos anuales por causa del fraude. Solo en 2023, en Estados Unidos se registraron 10 billones de dólares en pérdidas de consumidores a manos de estafadores.
Pero el costo real del fraude va mucho más allá del dinero robado. Las pérdidas indirectas incluyen:
- Honorarios de investigación: Auditores forenses, abogados, peritos contables, peritos informáticos. Todos tienen un costo que la empresa debe asumir.
- Deterioro de la imagen corporativa: Un fraude que sale a la luz pública daña la reputación de la empresa de una manera que el dinero no puede reparar completamente.
- Costos legales: Procesos judiciales, honorarios de abogados, sanciones regulatorias.
- Fricción operativa: Tiempo invertido en investigaciones, paralización de procesos, documentación de evidencias.
- Clima laboral tóxico: Los rumores internos, la desconfianza y la sensación de inseguridad que genera un fraude descubierto deterioran el ambiente de trabajo de manera duradera.
- Rotación de personal: Las empresas que cambian constantemente de personal por temor o desconfianza generan costos adicionales de entrenamiento y capacitación, además de perpetuar el ciclo de vulnerabilidad.
El ecosistema de detección: cinco vectores que el auditor forense debe activar
Una detección efectiva del fraude no depende de una sola herramienta. Requiere activar simultáneamente cinco vectores de análisis:
- Análisis de datos: Revisión sistemática de patrones en la información financiera y contable para identificar comportamientos anómalos.
- Monitoreo continuo: Revisión periódica de cambios en los registros, transacciones y operaciones para detectar desviaciones en tiempo real.
- Indicadores de alerta: Comportamiento organizacional inusual — empleados que nunca toman vacaciones, que trabajan fuera de horario sin justificación, que muestran un nivel de vida inconsistente con su salario.
- Auditoría forense: Investigación profunda ante una sospecha concreta, con recolección de evidencias, análisis documental y rastreo de transacciones.
- Observación directa: Validación del mundo físico versus el digital. Lo que está en el sistema debe coincidir con lo que existe en la realidad — inventarios, activos, contratos firmados.
La arquitectura tecnológica antifraude: los cinco pilares
La tecnología no reemplaza el criterio profesional del auditor — lo amplifica. La arquitectura tecnológica antifraude moderna se sostiene sobre cinco pilares:
- Base de auditoría de datos: Análisis masivo de información estructurada para identificar patrones y anomalías.
- Gestión en tiempo real: Monitoreo continuo de transacciones y alertas automáticas ante comportamientos sospechosos.
- Predicción inteligente: Modelos de machine learning que aprenden del comportamiento histórico para anticipar riesgos antes de que se materialicen.
- Seguridad perimetral: Controles de acceso, autenticación biométrica y protección de datos que impiden que actores externos o internos no autorizados accedan a información sensible.
- Integridad: Garantía de que los datos no han sido manipulados. Aquí el blockchain juega un papel fundamental al crear registros inmutables que no pueden ser alterados retroactivamente.
La biometría como nueva frontera de la prevención
Uno de los puntos más innovadores del webinar es la incorporación de tecnología biométrica como herramienta de prevención del fraude de identidad. Los patrones faciales y las huellas dactilares son los únicos identificadores verdaderamente irreplicables — ofrecen la máxima certeza de identidad posible.
Distintos países ya tienen regulaciones específicas al respecto. En México, la verificación biométrica de huellas dactilares es obligatoria para la mayoría de las cuentas financieras. En Brasil, el Banco Central exige software de reconocimiento facial con cumplimiento estricto de privacidad. En Estados Unidos, la Ley de Secreto Bancario permite estándares flexibles pero incorpora herramientas biométricas en la verificación de identidad.
La ventaja clave de la biometría es que ofrece una barrera de seguridad contra la suplantación sin comprometer la experiencia del usuario legítimo — es decir, protege sin generar fricción innecesaria.
El factor humano: lo que ninguna tecnología puede reemplazar
La ponencia cierra con un punto que es a la vez el más técnico y el más humano: ningún sistema de control, por sofisticado que sea, funciona si la ética profesional falla.
No hay inteligencia artificial, no hay blockchain, no hay biometría que pueda prevenir el fraude cuando hay corrupción involucrada desde adentro. Los mejores controles del mundo pueden ser neutralizados por alguien con acceso privilegiado y voluntad de hacerlo.
Por eso la cultura ética no es un complemento del sistema antifraude — es su núcleo. Los códigos de conducta, los canales de denuncia anónimos, la formación ética desde la academia y la coherencia entre los valores declarados y los comportamientos observados en la organización son la primera y más importante línea de defensa.
Un mensaje directo para los profesionales del gremio: estudiar cinco años para obtener una cédula profesional, sufrir evaluaciones, entregar trabajos, acumular experiencia — todo eso vale demasiado para perderlo por prestarse a una operación irregular. La tarjeta profesional no es solo un documento. Es el símbolo de una responsabilidad que no se negocia.
La reflexión final del webinar: Todo fraude, por muy limpio que esté ejecutado, deja una huella. Por muy astringente que usen para limpiarla, siempre queda algo. El trabajo del auditor forense es encontrar esa huella — indagando, profundizando, revisando, observando. Y cuando la encuentre, la empresa sabrá exactamente dónde falló el control y cómo evitar que vuelva a ocurrir.
Resumen elaborado a partir del Webinar "La Hora del Perito" realizado el 27 de marzo de 2026, con la participación de la Mgt. Dra. Blanca Idemelo Escala, administradora financiera, doctora especialista en pedagogía universitaria y gerencia de marca, con más de 28 años de experiencia docente en finanzas y auditoría, Colombia. Organizado por AICAF y el Colegio de Contadores y Auditores del Ecuador.
Nota de actualización: Las estadísticas, regulaciones y casos citados en este artículo corresponden al contexto del webinar. Se recomienda verificar la vigencia de las normativas biométricas y regulatorias mencionadas antes de aplicarlas en un caso concreto, ya que este campo evoluciona rápidamente.
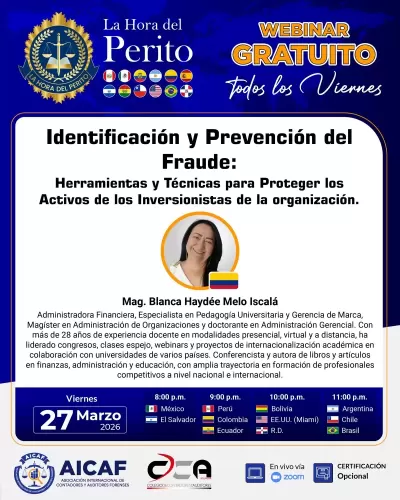
Identificación y Prevención del Fraude: Herramientas y Técnicas para Proteger los Activos de los Inversionistas de la organización.
Todo lo que leíste aquí lo sacamos de este webinar. Si quieres profundizar, puedes verlo completo desde donde estés. 🎧
¿Te fue útil este artículo?
Compártelo con tus colegas y ayuda a difundir el conocimiento en la comunidad pericial.
Comunidad LHP
¿Tienes algo que aportar?
Inicia sesión para dejar tu comentario en la comunidad LHP.
Inicia sesión para responder
Aún no hay análisis académicos. ¡Sé el primero en participar!