20 May 2026 ·9 min de lectura ·492 vistas
Las 5 Fases de la Auditoría Forense: La Guía que Nadie te Dio Antes de tu Primer Caso
Por Evaristo Valdés Reyes
C.P. y P.C.P.L.D.A.

Aprende las 5 fases de la auditoría forense, los errores más comunes en planeación y por qué un reporte contable no reemplaza un dictamen forense ante el Ministerio Público.
En este artículo
Lo que separa a un contador de un auditor forense
Muchos contadores creen que detectar un fraude es suficiente. Cuantifican el daño, hacen una tabla, firman un reporte y lo entregan. El problema es que ese reporte no es un dictamen forense, y sin dictamen forense, la carpeta de investigación llega al Ministerio Público incompleta, débil y fácilmente impugnable.
La diferencia entre un buen trabajo forense y uno que se cae en juicio no está en los números. Está en la planeación.
¿Cuándo nace una auditoría forense?
Una auditoría forense puede surgir de cuatro situaciones distintas, y entender desde cuál estás operando define todo lo que viene después:
1. Prevención mediante programa anual
La empresa quiere mitigar riesgos antes de que ocurra un delito. Te contratan para diseñar un programa de seguimiento y control que reduzca la exposición al fraude desde adentro o desde afuera.
2. Denuncia o reporte existente
Ya ocurrió algo. Alguien interpuso una denuncia ante el Ministerio Público pero la carpeta carece de un dictamen contable forense. Aquí puedes entrar como perito de la parte ofendida o de la defensa — y esa distinción es fundamental antes de aceptar el encargo.
3. Solicitud del consejo de dirección
La empresa ya detectó indicios internamente, los llevó a asamblea y decidió contratar a un auditor forense externo. No pueden meter a su propio contador porque perdería objetividad, y no pueden contratar a cualquiera que no esté especializado. Te buscan a ti.
4. Detección mediante auditoría interna o externa
Aquí viene uno de los errores más comunes y costosos: el auditor interno o externo detecta el delito, lo documenta y lo lleva directamente al abogado corporativo como si fuera suficiente. No lo es.
Punto crítico: El resultado de una auditoría interna o externa que detecta un delito siempre debe pasarse a un auditor forense. Los auditores financieros ven números. Los auditores forenses ven qué pasó, cuándo pasó, cómo pasó, quién lo hizo y por qué. Son preguntas distintas con respuestas distintas.
El error que puede costarte tu carrera: la trampa del Google Drive
Uno de los casos más ilustrativos de este webinar involucra a un perito llamado como tercero en discordia donde ambas partes estaban de acuerdo en compartir la información vía un Drive en la nube.
Parece razonable. Es un error grave.
Cuando aceptas información por correo electrónico o plataformas digitales en lugar de solicitarla a través de la carpeta procesal penal, estás:
- Violando el debido proceso.
- Rompiendo la igualdad entre las partes.
- Entregándole a la defensa la munición perfecta para desacreditarte en juicio.
La pregunta que te harán en el contrainterrogatorio es simple y devastadora: "¿Cómo obtuvo usted la información con la que trabajó?" Si la respuesta involucra un Drive o un correo, tu dictamen puede ser desestimado completo.
La regla: Toda la documentación con la que trabajes como perito debe provenir de copias certificadas solicitadas formalmente al juzgado o a la carpeta procesal. Sin excepciones.
La única excepción válida es cuando estás en la fase previa a la denuncia, trabajando directamente para una de las partes. En ese caso sí puedes recibir información digital, pero manteniendo una bitácora de indicios rigurosa: qué pediste, cuándo, quién te lo entregó y en qué formato.
Las 5 fases de la auditoría forense: no te saltes ninguna
Fase 1: Evaluación preliminar
Antes de planificar cualquier cosa, evalúa si puedes y debes tomar el caso. Esto incluye:
- Evaluar los riesgos personales. Un fraude corporativo es distinto a un caso que involucra crimen organizado o financiamiento del terrorismo. Si el delito es de alto impacto, primero evalúa si tu integridad y la de tu familia están protegidas.
- Conocer al cliente. Todos van a decir que no sabían, que no fueron ellos. Escucha con criterio.
- Definir objetivos. ¿Qué se quiere demostrar? ¿Cuál es la teoría del caso?
- Definir el alcance inicial. ¿Qué período revisarás? ¿Qué cuentas? ¿Qué documentos?
Recomendación práctica: Siempre propón revisar al menos 5 años hacia atrás. Si encuentras irregularidades, es muy probable que el fraude lleve más tiempo. En un caso real discutido en este webinar, lo que comenzó como una revisión de 1 año terminó ampliándose a 10 porque el perpetrador llevaba toda esa trayectoria defraudando a la empresa.
Fase 2: Planeación
La entrevista con el cliente es el corazón de esta fase. Preguntas que no pueden faltar:
- ¿Cuánto es el quebranto estimado?
- ¿Quién es la persona identificada? ¿Sigue en la empresa?
- ¿Desde cuándo trabaja en la empresa?
- ¿Qué documentación ya tienen reunida?
- ¿Hay expediente laboral? ¿Hay actas administrativas en su contra?
- ¿Cuáles son las cuentas contables afectadas?
Un dato que los auditores financieros frecuentemente pasan por alto: cruzar las fechas de las actas administrativas con las fechas de las operaciones irregulares. En el caso analizado en este webinar, las fechas en que el empleado se transfería dinero coincidían exactamente con los días en que recibía actas administrativas.
Con toda esa información defines: el alcance definitivo, las cuentas y documentos a solicitar, los honorarios y los peritos adicionales que necesitarás.
Fase 3: Ejecución
Aquí empieza el trabajo real. Y aquí empieza también la bitácora de indicios.
Todo documento que recibas debe quedar registrado con: fecha de recepción, hora, nombre y cargo de quien lo entregó y descripción del documento. Esta bitácora es tu pre-cadena de custodia — no puedes llamarla así porque esa es una facultad exclusiva del Ministerio Público, pero es el registro que le permite al MP valorar la información que estás presentando.
Durante la ejecución aplica las técnicas de las Normas Internacionales de Auditoría (NIA): inspección, recálculo, procedimientos analíticos e indagación.
Advertencia crítica: Solo aplica técnicas para las que tienes credenciales. Si necesitas grafoscopía, documentoscopía o cualquier otra especialidad forense, contrata al perito certificado. Un contador que argumenta haber realizado un análisis de grafoscopía sin la certificación correspondiente será completamente desacreditado en juicio.
Fase 4: Informe / Dictamen
Distinción importante que tiene peso procesal:
- Informe: Lo presentas cuando no cuentas con los elementos suficientes para emitir un dictamen. No es una negativa — es una solicitud formal de la documentación que te falta.
- Dictamen: Lo emites cuando tienes la documentación necesaria, certificada y suficiente para sostener tus conclusiones en juicio.
La estructura recomendada incluye: proemio, objetivo, descripción de la evidencia revisada, metodología utilizada, resultados, conclusiones y firma del auditor.
En los resultados va todo lo que encontraste: operaciones, montos, fechas, tipología del delito. En las conclusiones va el resumen sintetizado: totales, quebranto total y la respuesta concreta a lo que te pidió el Ministerio Público o el juez.
Fase 5: Monitoreo
Una vez entregado el trabajo, el proceso no termina. Si el caso avanza a juicio, puedes ser llamado a testificar. Conoce tu dictamen de memoria. Sabe exactamente qué documentos tuviste a la vista, por qué los consideraste válidos y qué limitaciones tuvo tu revisión.
Perito contable vs. auditor forense: ¿cuál es la diferencia real?
El perito contable opera dentro de los límites de lo que obra en la carpeta de investigación. Su participación está acotada al expediente. Si entiende el alcance de su función y lo ejecuta bien, es más que suficiente.
El auditor forense tiene un universo de trabajo más amplio, especialmente cuando actúa antes de que se presente la denuncia formal. Puede construir la teoría del caso, definir qué documentación se incorporará al expediente y estructurar el trabajo de múltiples peritos.
La clave no está en el título. Está en entender el alcance de tu participación, no excederlo y ejecutarlo con la precisión que un juicio oral exige.
Herramientas de análisis que no pueden faltar
- Cronogramas de operaciones para identificar patrones temporales.
- Matrices de riesgo para priorizar áreas de mayor exposición.
- Análisis exhaustivo de registros contables cuenta por cuenta.
- Ley de Benford para detectar anomalías estadísticas en grandes volúmenes de transacciones.
- Ley SOX como marco de referencia para controles internos.
La pregunta que siempre debes hacerte antes de firmar
Antes de poner tu nombre y cédula en cualquier dictamen, responde esto con honestidad:
¿Puedo defender cada número, cada afirmación y cada conclusión de este documento en una audiencia de juicio oral, frente a un juez, un Ministerio Público y un abogado defensor que ya leyó mi trabajo más cuidadosamente que yo?
Si la respuesta es sí, firma. Si no, vuelve a la carpeta.
Resumen elaborado a partir del Webinar "La Hora del Perito", con la participación del C.P. Evaristo Valdez Reyes, Perito Auxiliar de la Administración de Justicia del Poder Judicial de Tamaulipas, México. Organizado por AICAF y el Colegio de Contadores y Auditores del Ecuador.
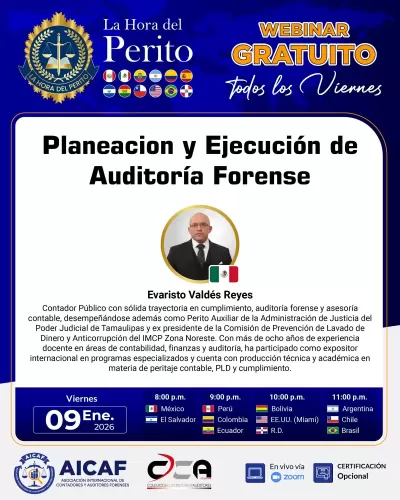
Planeacion y Ejecución de Auditoría Forense
Todo lo que leíste aquí lo sacamos de este webinar. Si quieres profundizar, puedes verlo completo desde donde estés. 🎧
¿Te fue útil este artículo?
Compártelo con tus colegas y ayuda a difundir el conocimiento en la comunidad pericial.
Comunidad LHP
¿Tienes algo que aportar?
Inicia sesión para dejar tu comentario en la comunidad LHP.
Inicia sesión para responder
Aún no hay análisis académicos. ¡Sé el primero en participar!