
“La verdad no se supone:
se investiga, se documenta
y se sostiene con evidencia.”
Compromiso editorial con la pericia contable y forense
| 3|CRÉDITOS / STAFF | LA HORA DEL PERITO |
| LA HORA DEL PERITO · CRÉDITOS / STAFF | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 4|ÍNDICE / SUMARIO | LA HORA DEL PERITO |
Editorial
Tecnología y Pericia Forense
| LA HORA DEL PERITO · ÍNDICE / SUMARIO | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 5|EDITORIAL | LA HORA DEL PERITO |
Vivimos un momento bisagra para la profesión pericial. Durante décadas, la auditoría forense se apoyó en la revisión muestral, la reconstrucción manual de hechos y un tiempo de respuesta que, muchas veces, llegaba después de que el daño ya estaba consumado. Hoy, la irrupción de la inteligencia artificial generativa cambia esa ecuación de raíz: lo que antes tomaba semanas de cruce de información ahora puede resolverse en horas, sin que eso signifique resignar el rigor técnico que define a nuestra profesión.
Esta edición de La Hora del Perito está dedicada precisamente a ese cruce de caminos. En sus páginas encontrarán dos miradas complementarias sobre el mismo fenómeno: cómo modelos de lenguaje avanzado están transformando la investigación forense preventiva, y qué responsabilidades éticas y de gobernanza trae consigo delegar parte del análisis a un algoritmo. No son artículos triunfalistas ni tampoco alarmistas —son, sobre todo, una invitación a pensar con criterio profesional una herramienta que llegó para quedarse.
La tecnología amplifica al perito, pero no lo reemplaza.
Porque si algo queda claro al leer ambos textos, es que la tecnología amplifica al perito, pero no lo reemplaza. La Ley de Benford, el análisis de grafos o el procesamiento masivo de documentos no sustituyen el escepticismo profesional ni la firma que respalda un dictamen. Lo potencian. Y en esa potenciación, bien entendida y bien documentada, está el futuro de nuestra disciplina.
Como siempre, agradecemos a nuestro consejo académico, a los colaboradores de esta edición y a cada perito contable que sostiene con su trabajo diario la credibilidad de la profesión. Los invitamos a leer, cuestionar y —sobre todo— a seguir ejerciendo el oficio con el rigor que la evidencia siempre exige.
 |
C.P.A. & Ing. Ind. Eduardo Francisco Rojas Ballesteros Dirección Editorial — La Hora del Perito |
| LA HORA DEL PERITO · EDITORIAL | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 6|ARTÍCULO / REPORTAJE | LA HORA DEL PERITO |
Inteligencia Artificial y Auditoría Forense
Simón Peña
Auditor Forense Antifraude, Contador Público Autorizado, Miembro de la Comisión Técnica Interamericana de Peritaje Contable y Auditoría Forense de la AIC, República Dominicana. Fecha: Agosto de 2026
Durante décadas, la auditoría forense ha operado bajo un enfoque eminentemente reactivo: el fraude se detectaba (o se denunciaba), se preservaba la evidencia, se realizaba la reconstrucción contable y se presentaba el dictamen ante las autoridades correspondientes (AICAF, 2025).
| LA HORA DEL PERITO · ARTÍCULO / REPORTAJE | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 7|ARTÍCULO / REPORTAJE | LA HORA DEL PERITO |
Sin embargo, los esquemas contemporáneos de transacciones complejas, facturación falsa, manipulación de algoritmos y lavado de activos operan en volúmenes y velocidades que superan las revisiones muestrales tradicionales. En este contexto, la auditoría forense preventiva surge no como una opción, sino como un imperativo de gobernanza corporativa.
La incorporación de modelos de Inteligencia Artificial Generativa (IAG), en particular Claude IA (Anthropic), marca un punto de inflexión. Gracias a su amplia capacidad de procesamiento de contexto, razonamiento analítico avanzado y capacidad para interpretar lenguaje estructurado y no estructurado, Claude se consolida como un asistente de alto nivel para el perito contable modernizado.
A diferencia de otros modelos enfocados prioritariamente en el soporte creativo, la arquitectura de Claude IA destaca en tareas que requieren precisión conceptual, síntesis documental extensa y rigor lógico, cualidades indispensables en la pericial contable.
| Área de Aplicación | Técnica Aplicada | Resultado Esperado |
|---|---|---|
| Detección Temprana de Anomalías | Análisis de Ley de Benford, fraccionamiento de montos (smurfing) y detección de registros duplicados en libros diarios. | Identificación automática de patrones sospechosos e inconsistencias operativas antes del cierre fiscal (Deloitte, 2024). |
| Análisis Documental y de Cumplimiento | Revisión masiva de anexos contractuales, órdenes de compra y coincidencias de direcciones/cuentas entre proveedores. | Detección de vacíos normativos, cláusulas atípicas y posibles redes de proveedores vinculados. |
| Triangulación de Evidencia Digital | Cruce de hallazgos cuantitativos (desviaciones presupuestarias) con evidencia cualitativa (correos y chats). | Construcción de matrices de riesgo e hilo conductor temporal de la investigación (ACFE, 2024). |
A pesar del notable potencial de Claude IA, el auditor forense debe mantener una postura de escepticismo profesional extremo. La IA no es un sustituto del perito, sino una herramienta de amplificación de sus capacidades (Santana, 2025).
| LA HORA DEL PERITO · ARTÍCULO / REPORTAJE | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 8|ARTÍCULO / REPORTAJE | LA HORA DEL PERITO |
La auditoría forense preventiva impulsada por inteligencia artificial representa el salto metodológico más importante de la profesión contable en la última década. La adopción estratégica de herramientas como Claude IA no solo optimiza el tiempo de respuesta e investigación, sino que eleva la calidad de la evidencia y fortalece los sistemas de control interno corporativo.
En conclusión, la tecnología por sí sola no reemplaza la ética, el juicio crítico ni la responsabilidad profesional del auditor. El futuro de la investigación financiera no pertenece a los algoritmos aislados, sino a los peritos contables capacitados que sepan combinar la potencia analítica de la Inteligencia Artificial con un riguroso criterio técnico, ético y legal.
| LA HORA DEL PERITO · ARTÍCULO / REPORTAJE | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 9|ARTÍCULO / REPORTAJE | LA HORA DEL PERITO |
TECNOLOGÍA Y PERICIA FORENSE
En la era digital, la sofisticación del fraude financiero y los delitos corporativos ha sobrepasado la capacidad de respuesta de los métodos periciales tradicionales. La Inteligencia Artificial se ha consolidado como un pilar fundamental en la investigación forense moderna, permitiendo analizar el 100% de los datos corporativos, detectar patrones ocultos de conducta irregular y garantizar la preservación de evidencias con precisión y velocidad sin precedentes.
Dr. Francisco Ramos
Perito Contable Forense Especialista
1. Introducción y contexto: el desafío de la complejidad digital. Durante décadas, los procesos de investigación y auditoría forense dependieron de metodologías basadas en el análisis muestral y la revisión exhaustiva manual de libros de contabilidad, comprobantes y contratos físicos (AICAF, 2025). Sin embargo, la transformación digital de las organizaciones ha generado un crecimiento exponencial en el volumen, velocidad y variedad de la información financiera y operativa.
| LA HORA DEL PERITO · ARTÍCULO / REPORTAJE | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 10|ARTÍCULO / REPORTAJE | LA HORA DEL PERITO |
Hoy en día, los esquemas de fraude no solo involucran registros contables alterados, sino también redes complejas de transacciones internacionales, suplantación de identidad mediante tecnología sintética y el uso de datos masivos no estructurados —correos electrónicos, mensajes cifrados, metadatos y registros informáticos— (Deloitte, 2024). Frente a este escenario, la investigación forense tradicional enfrenta brechas críticas de cobertura que exigen la adopción imperativa de la Inteligencia Artificial (IA).
2. Pilares tecnológicos de la IA en la función pericial. La integración de algoritmos inteligentes dentro del ecosistema de la investigación pericial no busca reemplazar el juicio experto, sino amplificar las capacidades analíticas del investigador. Estas son las tecnologías clave que sostienen esta transformación:
Machine Learning y detección de anomalías — los modelos supervisados y no supervisados aprenden continuamente de patrones históricos de fraude, logrando identificar desviaciones atípicas en libros diarios y bases de datos transaccionales de manera inmediata.
Procesamiento de Lenguaje Natural (PLN) — permite examinar millones de documentos no estructurados (contratos, correos electrónicos, chats corporativos) para identificar lenguaje de colusión, indicadores de riesgo, sesgos emocionales e incongruencias con la evidencia cuantitativa.
Análisis de grafos y redes complejas — visualiza y mapea las relaciones ocultas entre empresas pantalla, cuentas bancarias, direcciones IP y personas clave, haciendo visible la triangulación de fondos y los conflictos de interés (ACFE, 2024).
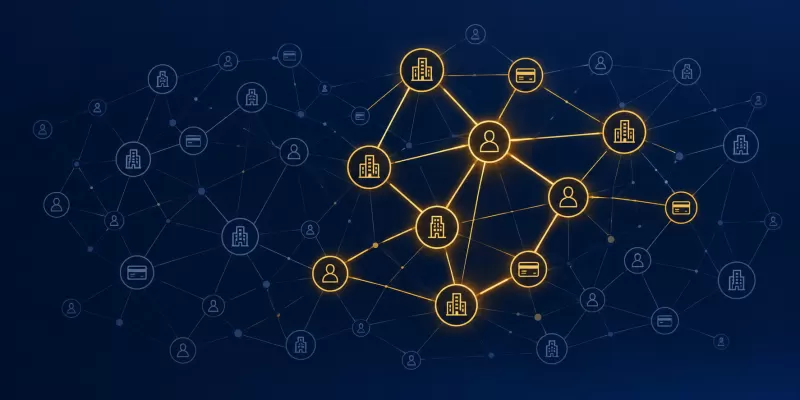
3. Casos de uso y aplicación práctica. La implementación de la IA rediseña el ciclo de vida de la investigación forense, pasando de un esquema reactivo a uno eminentemente predictivo y preventivo:
Análisis transaccional masivo — Clustering y Ley de Benford automatizada: pasa del muestreo del 5% al análisis del 100% de la población transaccional, eliminando zonas ciegas.
Auditoría documental inteligente — OCR + modelos de PLN: extracción e identificación instantánea de facturas duplicadas, montos alterados o fechas inconsistentes.
Análisis de evidencia digital — Criptografía algorítmica y metadatos: verificación de integridad de archivos y preservación inalterable de la cadena de custodia digital (Pardo Iranzo, 2025).
Del muestreo al 100%. Gracias al clustering y la Ley de Benford automatizada, los peritos pueden pasar de auditar una muestra del 5% de las transacciones a analizar el 100% de la población transaccional, eliminando zonas ciegas en la investigación.
| LA HORA DEL PERITO · ARTÍCULO / REPORTAJE | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 11|ARTÍCULO / REPORTAJE | LA HORA DEL PERITO |
4. Desafíos éticos, gobernanza y criterio profesional. A pesar de sus múltiples beneficios, la implementación de la IA en investigaciones de índole judicial o administrativa conlleva importantes responsabilidades éticas y legales. El principio de explicabilidad e imparcialidad es central: ningún hallazgo algorítmico puede incorporarse a un dictamen sin ser validado por el criterio profesional del investigador.
"Un perito contable no puede presentar conclusiones basadas en 'cajas negras' algorítmicas. Cada hallazgo generado por la IA debe ser explicable, trazable y validado de manera independiente por el investigador antes de ser incorporado en un dictamen pericial o proceso judicial."
Puntos críticos de cumplimiento:
Mitigación de sesgos algorítmicos — los modelos deben ser validados para evitar conclusiones discriminatorias o falsos positivos originados por sesgos en los datos de entrenamiento (Santana, 2025).
Seguridad y protección de datos — se deben garantizar estrictos protocolos de anonimización y entornos privados para proteger el secreto bancario y la información confidencial.
Mantenimiento de la cadena de custodia — cada proceso de procesamiento algorítmico sobre la evidencia debe documentarse metódicamente dentro de los papeles de trabajo del perito.
5. El perito investigador del futuro. La Inteligencia Artificial ha demostrado ser una herramienta indispensable e irremplazable en la investigación forense contemporánea, permitiendo nivelar el campo de juego frente a esquemas delictivos cada vez más automatizados y complejos.
En conclusión, la adopción de la Inteligencia Artificial en la investigación forense no desplaza el factor humano; por el contrario, eleva el estándar del ejercicio profesional. El futuro de la pericia forense pertenece a los profesionales capaces de combinar la potencia tecnológica de los algoritmos avanzados con el escepticismo profesional, el rigor ético y el juicio crítico indispensables para garantizar la justicia y la transparencia corporativa.
Referencias bibliográficas
ACFE (2024). Report to the Nations: Global Study on Occupational Fraud and Abuse. Association of Certified Fraud Examiners.
AICAF (2025). Uso ético e importancia de la inteligencia artificial en la labor de auditoría forense. Serie de Seminarios Técnicos.
Deloitte (2024). Artificial Intelligence in Forensic Accounting: Navigating Risks and Opportunities in Corporate Investigations. Deloitte Insights.
IFAC (2023). International Standard on Auditing 240 (ISA 240): The Auditor's Responsibilities Relating to Fraud in an Audit of Financial Statements.
Pardo Iranzo, V. (2025). La prueba pericial algorítmica y la cadena de custodia digital en los procesos judiciales. Editorial Aranzadi.
Santana, R. (2025). Transparencia y gobernanza en la divulgación del uso de la inteligencia artificial en informes de auditoría. Revista Internacional de Contabilidad e Investigación Forense, 12(1), 45-62.
| LA HORA DEL PERITO · ARTÍCULO / REPORTAJE | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
Sección Especial
Empresas y profesionales que acompañan esta edición de La Hora del Perito.
¿Querés que tu marca aparezca en esta sección? Escribinos a revistao@lahoradelperito.com
| 15|CONTACTO / ESCRÍBENOS | LA HORA DEL PERITO |
¿Tenés una consulta, un caso para compartir o un comentario sobre esta edición? Escribinos — tu opinión puede aparecer en la próxima entrega de La Hora del Perito.
Cada edición se construye con la comunidad pericial — tu experiencia también puede ser parte de la próxima.
| LA HORA DEL PERITO · CONTACTO / ESCRÍBENOS | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
| 16|COLOFÓN | LA HORA DEL PERITO |
| LA HORA DEL PERITO · COLOFÓN | SEPTIEMBRE 2026 · LAHORADELPERITO.COM |
La Hora del Perito
Normalmente responde en pocas horas
La Hora del Perito
Hola! 👋
¿En qué podemos ayudarte?
ahora
Cátedra Pericial
Cursos en vivo y grabados
🎓 ¡Fórmate con los mejores peritos internacionales! Cursos especializados en vivo y grabados, certificación avalada — elige cuántos y paga menos por cada uno.
¿Tienes dudas? Escríbenos por WhatsApp, con gusto te ayudamos 💬
¿Conoces la Cátedra Pericial?
¿Tienes dudas? Escríbenos