25 May 2026 ·14 min de lectura ·114 vistas
El Auditor Forense que Solo Reacciona Ya Está Quedándose Atrás. Es Hora de Cambiar el Chip
Por Ana Valeria Domínguez Espinosa
Dra.
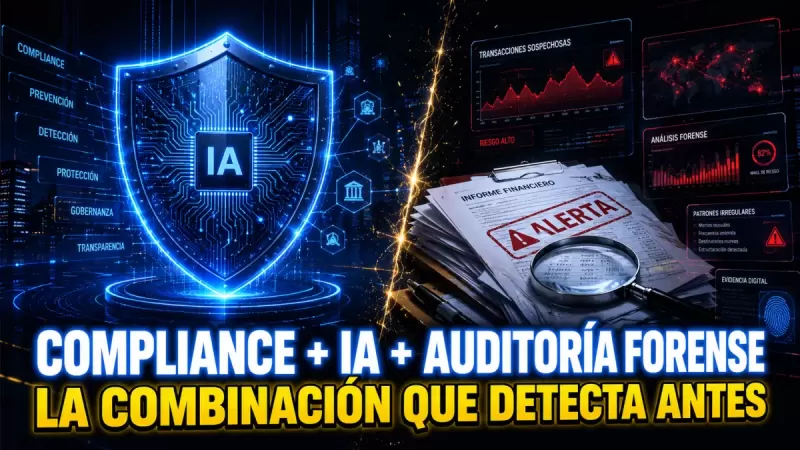
Cómo la inteligencia artificial, el compliance digital y la auditoría forense preventiva están redefiniendo el perfil del auditor forense moderno. Casos reales, herramientas y regulaciones.
En este artículo
El auditor forense que solo reacciona ya está quedándose atrás
Durante años, la formación del auditor forense y del perito contable estuvo orientada a un solo paradigma: algo malo ya ocurrió, ahora hay que encontrarlo y documentarlo. Reactivo por naturaleza, reactivo por diseño.
Ese paradigma ya no es suficiente.
La digitalización total de las operaciones empresariales, el avance de la inteligencia artificial y la sofisticación creciente de los delitos financieros están exigiendo un nuevo perfil de auditor: uno que sea preventivo, multidisciplinario y capaz de trabajar con herramientas de IA antes de que el fraude se materialice.
Este artículo resume los puntos clave de la ponencia de la Dra. Ana Valeria Domínguez Espinosa, licenciada en Derecho, Doctora en Ciencias de lo Fiscal, Master Iberoamericano en Compliance por la Universidad de Salamanca y presidenta de la Comisión de Derecho Fiscal del Colegio de Abogados de Nuevo León, México.
El cambio de chip que el auditor forense necesita urgentemente
La primera y más importante reflexión del webinar es incómoda pero necesaria: los auditores forenses, los peritos contables y los abogados somos reactivos por formación. Nos enseñaron a resolver problemas cuando ya ocurrieron, a presentar juicios cuando ya hubo una transgresión, a elaborar dictámenes cuando ya hay un expediente.
El problema no es que seamos reactivos — siempre habrá situaciones que requieran esa respuesta. El problema es que solo seamos reactivos cuando tenemos a la mano herramientas poderosas para anticipar, detectar y mitigar riesgos antes de que se conviertan en crisis.
La pregunta que la Dra. Domínguez deja planteada al gremio es directa: ¿Qué pasaría si también fuéramos preventivos?
La respuesta está en la combinación de tres elementos que ya existen y que el auditor forense moderno debe dominar: gestión de riesgos, auditoría forense preventiva e inteligencia artificial.
Los riesgos emergentes que ya están afectando a las organizaciones
Antes de hablar de herramientas, hay que entender el panorama de riesgos al que se enfrentan hoy las organizaciones. Estos son los más críticos:
- Fraude financiero y contable: Manipulación de balances, inflación de ingresos, creación de entidades de propósito especial para ocultar deuda. El caso Enron (2001) sigue siendo el referente, pero los esquemas se han sofisticado exponencialmente.
- Lavado de dinero y financiamiento al terrorismo: Con operaciones cada vez más digitales, los esquemas de lavado son más difíciles de rastrear con métodos tradicionales.
- Simulación de operaciones: En materia fiscal, particularmente relevante en México con el esquema de CFDI y la detección de operaciones inexistentes.
- Ciberfraude y robo de identidad corporativa: Ataques que modifican datos financieros, sustraen información sensible y pueden comprometer la integridad de los registros contables.
- Incumplimiento regulatorio: Las sanciones por falta de cumplimiento normativo — fiscal, antilavado, protección de datos — pueden alcanzar miles de millones de dólares.
- Riesgo reputacional: A veces subestimado, pero devastador. Una sentencia condenatoria puede inhabilitar a una empresa para operar comercialmente en países enteros.
Un dato que ilustra la escala del problema: Los bancos europeos que realizaban fraudes fiscales movieron más de 55,000 millones de euros. Equifax expuso datos financieros de 147 millones de personas y enfrentó sanciones de 700 millones de dólares. Wirecard — empresa alemana de pagos digitales — ocultó un hueco de 1,900 millones de euros en cuentas ficticias que las auditorías tradicionales nunca detectaron. Todos estos casos tienen un denominador común: los controles preventivos fallaron antes de que el daño fuera irreversible.
El nuevo trinomio profesional: abogado, auditor forense y perito informático
Durante décadas, el proceso judicial en materia financiera se sostuvo sobre un binomio: el abogado y el contador auditor forense. Cada uno con su expertise, trabajando en conjunto para construir o defender un caso.
Ese binomio ya no es suficiente. La digitalización total de las operaciones — contabilidad electrónica, transferencias bancarias digitales, CFDI, contratos electrónicos, registros en la nube — ha incorporado un tercer actor indispensable: el perito en informática forense.
El perito informático es quien puede descifrar qué programas se usaron, cómo se alteraron los registros, cómo se obtiene evidencia digital admisible en juicio, y cómo se garantiza la cadena de custodia de archivos electrónicos. Sin él, el auditor forense trabaja con una parte incompleta de la evidencia disponible.
Esto no significa que el auditor forense tenga que convertirse en experto en informática. Significa que tiene que saber qué preguntar, qué buscar y cómo colaborar con ese especialista para construir un análisis forense completo en entornos digitales.
Cómo la IA ya está transformando la auditoría forense en las grandes organizaciones
Las grandes instituciones financieras y corporaciones transnacionales ya llevan años usando inteligencia artificial en sus procesos de auditoría y compliance. Lo que para ellas es una herramienta consolidada, para muchos auditores independientes y firmas medianas es todavía territorio por explorar.
Estas son las aplicaciones más relevantes que ya están en uso:
Análisis masivo de datos en tiempo real
JP Morgan Chase utiliza inteligencia artificial para detectar fraudes financieros procesando miles de transacciones en segundos e identificando patrones sospechosos que ningún auditor humano podría detectar manualmente en ese volumen y velocidad. Su herramienta COIN (Contract Intelligence) es capaz de revisar hasta 12,000 contratos en segundos, detectando cláusulas sospechosas y posibles riesgos financieros.
Detección de anomalías con redes neuronales
Visa y Mastercard utilizan redes neuronales para identificar transacciones fraudulentas en tiempo real. El sistema aprende el comportamiento habitual de cada cuenta y alerta inmediatamente cuando detecta una desviación significativa — antes de que la transacción se complete.
Algoritmos predictivos y modelado de riesgos
La creación de perfiles de comportamiento financiero y la detección de desviaciones inusuales se aplican en compliance bancario y fiscal para prevenir lavado de dinero antes de que ocurra, no después.
Automatización de auditorías
Firmas como PricewaterhouseCoopers usan software especializado para optimizar sus auditorías forenses, reduciendo tiempos y costos de revisión de cuentas y reportes financieros.
Detección de simulación de operaciones
En México, el SAT ha implementado herramientas de machine learning para detectar inconsistencias fiscales en la emisión de CFDI — las facturas electrónicas. El sistema cruza datos con bases de información para identificar patrones de operaciones simuladas.
El caso Wirecard: lo que la IA hubiera detectado
Wirecard, empresa alemana de pagos digitales, fue protagonista en 2020 de uno de los mayores fraudes financieros de la historia. Las auditorías tradicionales nunca detectaron irregularidades. Cuando se emplearon herramientas de inteligencia artificial y técnicas avanzadas de análisis de datos, se descubrió un hueco de 1,900 millones de euros en cuentas ficticias. La falta de transparencia en las adquisiciones y la estructura corporativa compleja habían ocultado el fraude durante años. Con analítica avanzada, las señales habrían aparecido mucho antes.
La matriz de riesgos como punto de partida: sin identificación no hay prevención
Uno de los puntos más importantes del webinar es que la inteligencia artificial no puede sustituir la identificación de riesgos — la potencia. Si el auditor no sabe qué riesgos tiene que buscar, ninguna herramienta tecnológica los va a encontrar por él.
El proceso correcto es:
- Identificar los riesgos específicos del sector, la organización y los procesos auditados.
- Valorar esos riesgos por probabilidad de ocurrencia e impacto.
- Diseñar controles para mitigar los riesgos identificados.
- Construir la matriz de riesgos con esa información.
- Alimentar los algoritmos de IA con esa matriz para que puedan monitorear, alertar y detectar desviaciones en tiempo real.
Sin ese proceso previo de identificación y valoración de riesgos, la IA trabaja a ciegas. Con él, se convierte en un sistema de alerta temprana que puede detectar anomalías antes de que se conviertan en crisis.
Compliance digital: ya no es el futuro, es el presente
El compliance tradicional — programas de cumplimiento normativos diseñados para que las organizaciones cumplan con sus obligaciones legales — también está evolucionando. El compliance digital integra tecnología para automatizar ese cumplimiento y hacerlo más efectivo.
Sus componentes principales son:
- Big data analytics: Procesamiento masivo de transacciones para identificar patrones de incumplimiento.
- Machine learning: Sistemas que aprenden de grandes volúmenes de datos para identificar comportamientos anómalos que escapan a los métodos tradicionales.
- Blockchain: Registro descentralizado e inmutable que garantiza que ninguna transacción o documento pueda ser alterado retroactivamente. Es la tecnología más recomendada para cualquier herramienta de IA que se vaya a usar en auditoría forense o gestión de riesgos.
- Regtech (Regulatory Technology): Soluciones tecnológicas avanzadas que automatizan la gestión regulatoria, el monitoreo de cumplimiento y la presentación de informes.
Recomendación clave: Al elegir herramientas de IA para auditoría forense o compliance, prioriza las que están construidas sobre bloques de blockchain. Esto garantiza que la información no pueda ser alterada — lo cual es esencial para que cualquier evidencia generada con esas herramientas tenga valor probatorio en un proceso judicial.
Las regulaciones que el auditor forense ya debe conocer
El compliance digital no opera en un vacío normativo. Estas son las regulaciones más importantes que impactan directamente el trabajo del auditor forense y el perito contable en el entorno digital:
- GDPR (Reglamento General de Protección de Datos — Unión Europea): Una de las regulaciones más importantes en materia de datos personales. Ha generado sanciones millonarias. Si el auditor trabaja con datos de ciudadanos europeos o con empresas que operen en la UE, esta regulación aplica.
- FCPA (Foreign Corrupt Practices Act — Estados Unidos): Obliga a las empresas con nexo con EE.UU. a monitorear transacciones con terceros para evitar la corrupción. Si la organización tiene relaciones comerciales con ese país, esta ley puede tener jurisdicción.
- ISO 37.301: Normativa internacional para la digitalización del cumplimiento normativo.
- Recomendaciones GAFI/FATF: Marco internacional para la prevención del lavado de dinero y el financiamiento al terrorismo. Define los estándares mínimos que los países deben implementar en su legislación interna.
- Ley FEPIORPI (México): Ley Federal de Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita. Los contadores públicos y abogados son sujetos obligados bajo esta ley.
- Lista OFAC: Lista de personas y entidades bloqueadas por la Oficina de Control de Activos Extranjeros de EE.UU. Herramienta esencial para el due diligence de terceros.
Due diligence digital: conoce a tus terceros antes de que sea tarde
Uno de los puntos más prácticos del webinar es la necesidad de digitalizar el proceso de due diligence de terceros — clientes, proveedores, socios y cualquier stakeholder con quien la organización tenga relación comercial.
Un due diligence digital automatizado permite verificar en tiempo real si alguno de esos terceros aparece en listas negras internacionales, si tiene antecedentes de sanciones regulatorias, o si su perfil financiero presenta señales de alerta.
La FCPA, por ejemplo, obliga a las empresas con nexo en EE.UU. a monitorear sus transacciones con terceros para evitar ser utilizadas como vehículo de corrupción. Con inteligencia artificial, ese monitoreo puede hacerse de forma continua y automatizada en lugar de puntual y manual.
Herramientas de IA recomendadas para el auditor forense
Algunas herramientas específicas mencionadas durante el webinar que el auditor forense puede comenzar a explorar:
- Relativity: Identifica palabras clave en documentos jurídicos y financieros para detectar operaciones sospechosas. Muy utilizada en litigios fiscales y administrativos.
- IBM Watson: Análisis de datos para peritajes contables en tiempo récord. Identificación de inconsistencias en registros contables históricos.
- Palantir: Análisis forense de transacciones financieras y reconstrucción de flujos de dinero en casos complejos.
- Contraxts / Delit Trust / WebDocs: Herramientas de revisión automatizada de contratos y documentos financieros.
El criterio de selección recomendado: priorizar siempre las herramientas construidas sobre blockchain, ya que garantizan la inmutabilidad de los registros y la integridad de la evidencia digital.
La certificación que el auditor forense en prevención de lavado debe tener
Un punto práctico y directo señalado durante el webinar: si el auditor forense va a elaborar informes o dictámenes en materia de prevención de lavado de dinero, debe contar con certificación ante las autoridades competentes — en México, la Comisión Nacional Bancaria y de Valores (CNBV) o la Unidad de Inteligencia Financiera (UIF).
¿Por qué? Porque en el momento del contrainterrogatorio, los abogados de la defensa van a cuestionar la competencia del perito para opinar sobre esa materia. Si no tienes la certificación que te acredita como especialista en prevención de lavado, perderás esa batalla antes de haberla peleado.
Conclusión: el auditor forense que se reeduca sobrevive, el que no lo hace se queda atrás
La reflexión final del webinar es clara y no admite evasivas: la inteligencia artificial no va a desplazar al auditor forense. Pero el auditor forense que no la entiende, no la usa y no sabe cómo colaborar con ella — ese sí va a quedar desplazado.
No se trata de convertirse en programador ni en ingeniero de sistemas. Se trata de entender qué hace la herramienta, cómo funciona, qué tipo de evidencia genera y cómo esa evidencia puede usarse en un proceso judicial. Se trata de ser multidisciplinario — no como experto en todo, sino como profesional que sabe con quién trabajar y cómo integrar los distintos saberes en un análisis forense robusto.
El auditor forense del presente no solo reacciona. Previene. Detecta antes. Colabora con informáticos, abogados y especialistas en compliance. Y usa inteligencia artificial no como una amenaza que lo desplaza, sino como una herramienta que multiplica su capacidad de análisis.
La reeducación no es opcional. Es la diferencia entre el auditor forense que el mercado necesita y el que ya no puede aportar.
Resumen elaborado a partir del Webinar "La Hora del Perito", con la participación de la Dra. Ana Valeria Domínguez Espinosa, Doctora en Ciencias de lo Fiscal, Master Iberoamericano en Compliance por la Universidad de Salamanca, presidenta de la Comisión de Derecho Fiscal del Colegio de Abogados de Nuevo León, México. Organizado por AICAF y el Colegio de Contadores y Auditores del Ecuador.
Nota de actualización: Las herramientas tecnológicas, regulaciones y casos citados en este artículo corresponden al contexto del webinar y pueden haber evolucionado desde su realización. Se recomienda verificar la vigencia de las normativas mencionadas — especialmente GDPR, FCPA, ISO 37.301 y las regulaciones locales de cada país — antes de aplicarlas en un caso concreto. El campo de la inteligencia artificial avanza a un ritmo acelerado; las herramientas específicas mencionadas pueden haber sido actualizadas o reemplazadas por versiones más avanzadas.
Deja de ser reactivo: cómo la IA previene fraudes antes de que ocurran
Todo lo que leíste aquí lo sacamos de este webinar. Si quieres profundizar, puedes verlo completo desde donde estés. 🎧
¿Te fue útil este artículo?
Compártelo con tus colegas y ayuda a difundir el conocimiento en la comunidad pericial.
Comunidad LHP
¿Tienes algo que aportar?
Inicia sesión para dejar tu comentario en la comunidad LHP.
Inicia sesión para responder
Aún no hay análisis académicos. ¡Sé el primero en participar!