14 Jun 2026 ·10 min de lectura ·473 vistas
Inteligencia Artificial en la Auditoría Forense: El Nuevo Paradigma del Perito Contable
Por Francisco Javier Ramos Espinosa
CP. y Lic.
La IA transforma la auditoría forense contable: detecta fraudes en tiempo real, analiza millones de registros y potencia al perito sin reemplazar su criterio profesional.
En este artículo
La Importancia de la Inteligencia Artificial en la Auditoría Forense Contable
La auditoría forense contable atraviesa una transformación sin precedentes. En el contexto actual, marcado por la aceleración digital, el crecimiento exponencial del volumen de datos financieros y la sofisticación creciente de los esquemas fraudulentos, la Inteligencia Artificial (IA) emerge como una herramienta estratégica de primer orden para el perito contable y el auditor forense.
En el marco del programa académico de La Hora del Perito, el C.P. Francisco Javier Ramos Espinosa, Director Académico de AICAF, ofreció una ponencia de alto valor técnico sobre el papel transformador de la IA en la investigación forense contable, sus alcances, sus limitaciones y la responsabilidad ética que exige su correcta aplicación.
1. Los Métodos Tradicionales: Aún Relevantes, Pero Insuficientes
Históricamente, la auditoría forense ha descansado en un conjunto de técnicas fundamentales: revisiones muestrales, entrevistas a personas involucradas, análisis manual de transacciones y examen de documentación física o digital. Estos métodos han permitido al perito reconstruir hechos, identificar irregularidades y cuantificar daños patrimoniales con rigor metodológico.
Sin embargo, el entorno contemporáneo impone nuevas exigencias. Como señaló el expositor:
"Si bien estos métodos siguen siendo relevantes, hoy en día resultan insuficientes frente al volumen de datos, la velocidad de las operaciones y la sofisticación de los esquemas fraudulentos."
En efecto, el perpetrador del fraude también evoluciona. Se capacita, se actualiza y aprovecha las mismas herramientas tecnológicas para camuflar sus operaciones ilícitas en estructuras contables y digitales de gran complejidad. Ante este escenario, el perito contable que no incorpore la tecnología a su práctica profesional corre el riesgo de quedar rezagado en la investigación.
2. La ACFE y la Evidencia Internacional
La Association of Certified Fraud Examiners (ACFE), organismo internacional de referencia en materia de examinadores de fraude, ha documentado de manera consistente la evolución en complejidad y alcance del fraude ocupacional a nivel global. Sus hallazgos son contundentes:
"Las organizaciones que utilizan herramientas analíticas avanzadas detectan irregularidades significativamente antes que aquellas que no lo hacen."
Esta evidencia refuerza la necesidad de que los peritos contables y auditores forenses mantengan una capacitación permanente y se alineen con las mejores prácticas promovidas por organismos internacionales. En esa misma línea, instituciones como el ISEC, los organismos forenses de España y los entes regulatorios de Estados Unidos —referentes indiscutibles en la materia— proveen marcos metodológicos y herramientas de actualización que el perito latinoamericano debe incorporar a su bagaje profesional.
3. La IA en la Auditoría Forense: Capacidad Analítica en Tiempo Real
La aplicación de la Inteligencia Artificial a la auditoría forense —tanto en su función preventiva como detectiva— representa un salto cualitativo en la capacidad de análisis del perito. La IA permite procesar millones de registros contables, financieros y operativos en tiempo real, identificando con precisión:
- Patrones atípicos en el comportamiento de cuentas y transacciones.
- Correlaciones ocultas entre operaciones aparentemente inconexas.
- Comportamientos anómalos que resultarían prácticamente invisibles para el análisis humano convencional.
El expositor ilustró esta capacidad con un ejemplo práctico del entorno cotidiano: en una cadena de tiendas de conveniencia, desde la compra de un producto sencillo, el sistema registra en tiempo real la baja de inventario, el ingreso a caja y el movimiento bancario correspondiente. El perito, con un solo comando, puede acceder a todas las operaciones de un día, una hora o un momento específico, e identificar de inmediato cualquier desviación respecto al comportamiento esperado.
Esta capacidad de análisis en tiempo real transforma radicalmente la naturaleza del trabajo pericial: el perito ya no actúa únicamente en retrospectiva, sino que puede anticiparse a la consumación del fraude.
4. Machine Learning: Modelos que Aprenden y se Perfeccionan
Uno de los avances más significativos dentro de la IA aplicada a la investigación forense es el uso de algoritmos de machine learning. Estos algoritmos tienen la capacidad de aprender del historial de casos previos y ajustar continuamente los modelos de riesgo, lo que produce dos efectos de gran valor operativo:
- Reducción de falsos positivos, evitando que el perito destine tiempo y recursos a alertas que no corresponden a conductas irregulares.
- Incremento en la precisión para la detección de eventos críticos, anticipando situaciones irregulares antes de que se consoliden.
Para el perito forense, esto implica que la IA no solo facilita el análisis de grandes volúmenes de información, sino que mejora su capacidad de intervención oportuna. La clave, no obstante, reside en comprender estos modelos —sus alcances y sus limitaciones— para utilizarlos con criterio profesional.
5. Inteligencia Corporativa y Procesamiento de Lenguaje Natural (NLP)
Más allá del análisis contable-financiero, la IA ofrece al auditor forense herramientas poderosas en el campo de la inteligencia corporativa. La integración de IA con fuentes OSINT (Open Source Intelligence, fuentes abiertas) y fuentes cerradas representa una ventaja competitiva clara en investigaciones complejas.
Las herramientas de procesamiento de lenguaje natural (NLP) permiten analizar simultáneamente:
- Noticias y publicaciones en medios digitales.
- Actividad en redes sociales.
- Bases de datos públicas y registros mercantiles.
- Litigios y antecedentes judiciales.
- Filtraciones documentales de relevancia.
Todo ello con la capacidad de vincular personas, empresas y transacciones con rapidez y profundidad, construyendo un mapa de relaciones que difícilmente podría trazarse de manera manual en los tiempos que los procesos judiciales demandan.
Este enfoque resulta especialmente valioso en investigaciones de fraude financiero, corrupción, lavado de activos y conflictos de interés, alineándose con las buenas prácticas promovidas por organismos como la OCDE, el marco COSO y la propia ACFE.
6. La IA No Reemplaza al Perito: Lo Potencia
Uno de los puntos más enfatizados por el expositor fue la necesaria clarificación respecto al rol de la IA en la práctica forense. Frente al temor —frecuente entre los profesionales contables— de que la tecnología desplace al perito, la postura académica es categórica:
"La IA no reemplaza el criterio profesional del auditor forense. La tecnología potencia la capacidad analítica —que es donde más se la debe usar—, pero la interpretación, el juicio ético y la comprensión del contexto siguen siendo responsabilidades humanas."
La distinción es fundamental: la máquina procesa, detecta y correlaciona. El perito interpreta, contextualiza y explica. Ningún algoritmo puede sustituir la capacidad del experto para presentar ante un juez, un fiscal o un tribunal arbitral, con claridad y solvencia técnica, qué ocurrió, cómo ocurrió y cuáles son las consecuencias patrimoniales del hecho investigado.
Asimismo, se advirtió sobre un error frecuente en la práctica profesional: confiar ciegamente en los resultados de los algoritmos de IA sin comprender sus limitaciones, sesgos o fuentes de datos. Dicha actitud puede comprometer seriamente la calidad de la investigación y, en consecuencia, la validez de la evidencia presentada. El perito debe validar, contrastar y verificar cada hallazgo antes de incorporarlo a su informe.
7. La Sinergia con el Perito en Informática Forense
La complejidad del entorno digital exige que el perito contable no trabaje de manera aislada. El expositor subrayó la importancia estratégica de construir una sinergia con el perito en informática forense, quien aporta el conocimiento técnico sobre los sistemas, los lenguajes digitales y los mecanismos de trazabilidad de la información electrónica.
Esta colaboración interdisciplinaria permite:
- Reconstruir con precisión cómo se ejecutó el fraude en el entorno digital.
- Integrar la evidencia contable y la evidencia digital en un relato coherente y sustentado.
- Presentar ante el órgano jurisdiccional una explicación clara, precisa y accesible para personas no especializadas en materia contable o informática.
La eficacia de la ratificación pericial en sala —considerada tan decisiva como el propio dictamen— depende en gran medida de que ambos peritos hayan construido previamente un lenguaje común y una estrategia expositiva coordinada.
8. Gobernanza de Datos, Capacitación y Marco Ético
Desde una visión estratégica, la adopción de IA en la auditoría forense no puede reducirse a la incorporación de herramientas tecnológicas. Requiere un abordaje institucional integral que contemple tres pilares fundamentales:
| Pilar | Descripción | Implicación para el Perito |
|---|---|---|
| Gobernanza de Datos | Políticas claras sobre qué información se gestiona, quién la maneja, cómo se resguarda y bajo qué condiciones se utiliza. | Asegurar que la información analizada no vulnere la confidencialidad ni afecte a terceros no involucrados en la investigación. |
| Capacitación Especializada | Formación técnica permanente en herramientas digitales, software forense y lenguajes de la IA aplicada a la auditoría. | Mantenerse actualizado como requisito esencial del perfil profesional del perito en el entorno actual. |
| Marco Ético Sólido | Principios deontológicos que orienten el uso de la tecnología con independencia, objetividad y responsabilidad profesional. | Resistir presiones externas —de quien contrata o de la propia autoridad— que pudieran comprometer la integridad del dictamen. |
Las organizaciones y los profesionales que logren integrar experiencia humana, Inteligencia Artificial y metodologías forenses robustas estarán mejor preparados para prevenir pérdidas patrimoniales, proteger la reputación institucional y responder con eficacia ante eventos de fraude de cualquier naturaleza y escala.
Conclusión
La Inteligencia Artificial no es una amenaza para el perito contable: es su aliada más poderosa en la era digital. Su correcta incorporación a la práctica forense amplía el alcance del análisis, acelera la detección de irregularidades y fortalece la calidad de la evidencia. Pero su valor último siempre dependerá del criterio profesional, la formación permanente y la ética inquebrantable del experto que la utiliza.
Como concluyó el expositor: si algo en el análisis llama la atención, si algo no encaja, hay que volver a revisarlo. La experiencia del perito —esa capacidad de leer entre líneas de los números y los sistemas— es irreemplazable. La tecnología potencia esa capacidad; nunca la sustituye.
Nota: Este artículo ha sido elaborado con base en la ponencia impartida por el C.P. Francisco Javier Ramos Espinosa, Director Académico de AICAF / La Hora del Perito, en el marco del programa académico de junio de 2026. El contenido refleja los planteamientos del expositor y se complementa con referencias a las diapositivas de presentación utilizadas durante el webinar.
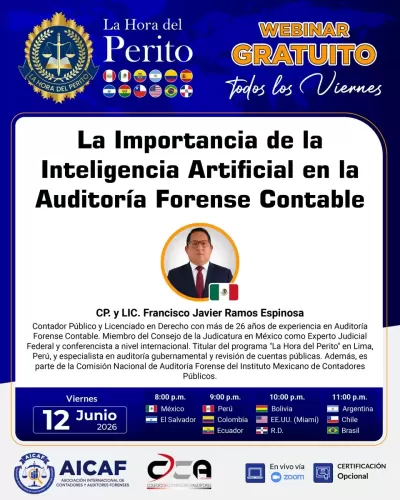
La Importancia de la Inteligencia Artificial en la Auditoría Forense Contable
Todo lo que leíste aquí lo sacamos de este webinar. Si quieres profundizar, puedes verlo completo desde donde estés. 🎧
¿Te fue útil este artículo?
Compártelo con tus colegas y ayuda a difundir el conocimiento en la comunidad pericial.
Comunidad LHP
¿Tienes algo que aportar?
Inicia sesión para dejar tu comentario en la comunidad LHP.
Inicia sesión para responder
Aún no hay análisis académicos. ¡Sé el primero en participar!