02 Jun 2026 ·21 min de lectura ·228 vistas
Incremento Patrimonial No Justificado: Marco Legal y Defensa
Por Manuel Mejía Cruzado
Experto LHP
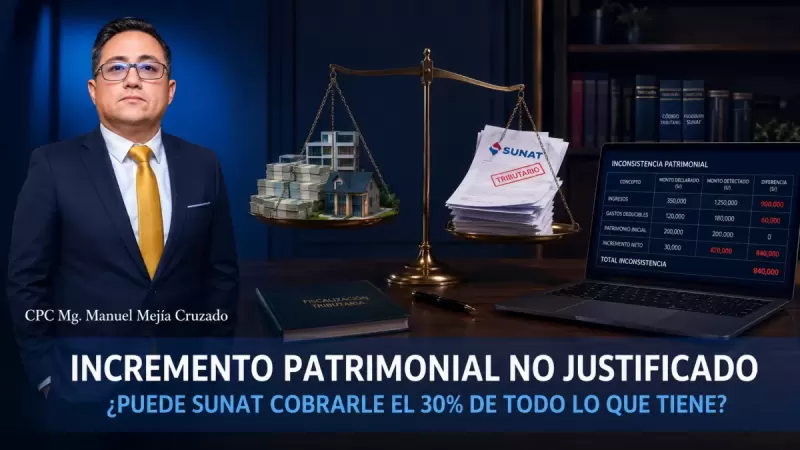
Incremento Patrimonial No Justificado: definición, marco normativo, métodos de determinación SUNAT, carga de la prueba, jurisprudencia del Tribunal Fiscal 2025 y blindaje patrimonial.
En este artículo
Incremento Patrimonial No Justificado: Lo que Todo Contador Público y Perito Contable Debe Saber Antes de que Llegue la Esquela de SUNAT
El Incremento Patrimonial No Justificado (IPNJ) es uno de los temas tributarios con mayor incidencia práctica en el ejercicio profesional del contador público, el perito contable y el auditor forense. No se trata de una figura aplicable únicamente a grandes contribuyentes o a situaciones de corrupción evidente — afecta a emprendedores, profesionales independientes, comerciantes informales, personas que reciben remesas del exterior, herederos y cualquier persona natural cuyo patrimonio o consumo no guarde consistencia con los ingresos declarados ante la administración tributaria.
El presente artículo sistematiza los conceptos, el marco normativo, los métodos de determinación, la carga de la prueba y las recomendaciones de blindaje patrimonial expuestos por el CPC y Mg. Manuel Mejía Cruzado, especialista en casos de IPNJ y tributación, doctorando en Ciencias Contables y Financieras en la Universidad Nacional Mayor de San Marcos, en el marco del Webinar "La Hora del Perito".
Nota de aplicación regional: Aunque el marco normativo referenciado corresponde al Perú — Ley del Impuesto a la Renta, Código Tributario, resoluciones del Tribunal Fiscal — el fenómeno del IPNJ existe en toda Latinoamérica bajo distintas denominaciones. En Argentina se aplica como presunción de ganancia neta más el 10% de lo consumido; en Chile el contribuyente debe probar el origen conforme al artículo 70 de la Ley de Renta; en Colombia se denomina renta por comparación patrimonial. Los principios conceptuales y la metodología de defensa son aplicables en todos los sistemas tributarios de la región.
¿Qué es el Incremento Patrimonial No Justificado?
El IPNJ se define como el aumento en el valor del patrimonio de un contribuyente sin que este pueda acreditar fehacientemente su causa o fuente. Esta definición admite dos concepciones que conviene distinguir:
Concepción patrimonialista: El IPNJ equivale al aumento cuantitativo de activos o la disminución de pasivos — es decir, el enriquecimiento neto del contribuyente.
Concepción tributaria: El IPNJ opera como un mecanismo de cierre del sistema. Si el contribuyente no puede probar el origen del incremento, la ley peruana — en virtud del artículo 52 de la Ley del Impuesto a la Renta (LIR) — asume que constituye renta neta presunta sujeta a imposición.
La ecuación es conceptualmente simple: cuando el patrimonio más el consumo de un contribuyente superan sus ingresos declarados, la diferencia constituye un incremento patrimonial no justificado. Si no se puede probar el origen de esa diferencia, la SUNAT presume legalmente que es renta oculta y la grava al 30%.
La clave jurídica de este mecanismo es la presunción legal relativa — técnicamente denominada iuris tantum en el Derecho — que transfiere la carga de la prueba al contribuyente. SUNAT no necesita probar que el dinero proviene de actividades ilícitas; basta con demostrar la discrepancia entre el patrimonio o consumo observado y los ingresos declarados. A partir de ahí, es el contribuyente quien debe probar fehacientemente el origen lícito de los fondos.
Marco Normativo: Los Tres Niveles que el Contador Debe Conocer
El IPNJ en el Perú se sustenta sobre tres niveles normativos interdependientes:
Nivel constitucional
El principio de capacidad contributiva y equidad establece la obligación de tributar sobre la riqueza real. El IPNJ materializa este principio: evita que quienes ocultan riqueza tengan ventaja competitiva sobre quienes declaran correctamente.
Nivel legal
Los artículos 52 y 92 de la Ley del Impuesto a la Renta son las normas matrices. El artículo 52 establece la presunción de renta neta sobre los incrementos patrimoniales cuyo origen no puede acreditarse. El artículo 92 regula la facultad de SUNAT para determinar la obligación tributaria sobre base presunta. El artículo 64 del Código Tributario faculta a la administración tributaria a aplicar la determinación sobre base presunta cuando la base cierta — libros, facturas, registros — no es fiable o no existe.
Nivel reglamentario
El artículo 60 del Reglamento de la Ley del Impuesto a la Renta establece los dos métodos de cálculo que SUNAT puede aplicar para determinar el IPNJ. Este artículo es fundamental para el contador que asesora en procesos de fiscalización.
Cómo SUNAT Toma Conocimiento: El Radar Fiscal en la Era Digital
Uno de los aspectos más relevantes para el asesoramiento tributario preventivo es entender cómo SUNAT detecta los incrementos patrimoniales no justificados. La digitalización de las operaciones financieras ha transformado radicalmente la capacidad de fiscalización de la administración tributaria.
Fuentes internas
Declaraciones juradas (PDT), planillas electrónicas (PLAME), declaraciones juradas anuales del impuesto a la renta. Toda la información que el contribuyente reporta voluntariamente constituye la línea base contra la cual se contrasta el patrimonio observado.
Fuentes externas
Bancos e instituciones financieras a través del Impuesto a las Transacciones Financieras (ITF), notarios, Registros Públicos (SUNARP), Superintendencia Nacional de Migraciones, SUNEDU para verificación de títulos profesionales y declaraciones de impuestos municipales. El Decreto Legislativo 1434 permite a SUNAT solicitar al sistema financiero información periódica sobre saldos y movimientos que superen las 7 UIT.
El cruce de información que realiza actualmente SUNAT es sistemático y automatizado. Gracias al ITF, la administración detecta automáticamente cuando los gastos o depósitos de un contribuyente superan sus ingresos reportados. Los centros comerciales, tiendas por departamento y cualquier establecimiento que emite comprobante de pago con número de documento de identidad alimentan directamente el sistema de SUNAT con información sobre el comportamiento de consumo del contribuyente.
Implicancia práctica para el asesor tributario: El contribuyente que mantiene dinero en billeteras digitales internacionales — PayPal, Payoneer, Binance — mientras esos fondos no ingresen al sistema financiero nacional, SUNAT no tiene acceso a esa información. El momento crítico ocurre cuando esos fondos se bancarían: el ITF genera automáticamente la alerta. Por ello, la estrategia de planificación tributaria debe contemplar la formalización de estos ingresos — ya sea como exportación de servicios o como renta de cuarta categoría — antes de su ingreso al sistema financiero nacional.
Los Métodos de Determinación del IPNJ según el Artículo 60 del RLIR
El Reglamento de la Ley del Impuesto a la Renta establece en su artículo 60 dos métodos mediante los cuales SUNAT puede cuantificar el IPNJ:
Método 1: Balance más Consumo
La fórmula es: (Patrimonio Final - Patrimonio Inicial) + Consumo = Renta Presunta. Este método está enfocado en el resultado neto del ejercicio y suma las variaciones patrimoniales con el gasto de vida del contribuyente. Es el método que mejor refleja la riqueza total generada en el período fiscalizado.
Método 2: Adquisiciones y Desembolsos
La fórmula es: (Adquisiciones + Depósitos + Gastos) - Pasivos Acreditados = IPNJ. Este método opera bajo un enfoque de "flujo de riqueza" — rastrea a dónde fue el dinero versus de dónde salió. Es el método más utilizado por SUNAT en la práctica, especialmente para personas naturales sin contabilidad completa, porque permite construir el incremento patrimonial a partir de los registros del sistema financiero.
El caso real presentado en el webinar es ilustrativo: una contribuyente de Lima fue notificada con una inconsistencia patrimonial de S/ 3,270,637.17 correspondiente al ejercicio 2021. SUNAT detectó S/ 3,375,600 en depósitos y transferencias según el ITF, frente a rentas declaradas de apenas S/ 104,962.83. La diferencia — S/ 3,270,637 — fue determinada como IPNJ sujeto a imposición tributaria al 30%, más multas e intereses moratorios, lo que generó una deuda total que superaba el millón de soles.
La Carga de la Prueba Dinámica: El Rol del Contribuyente y de SUNAT
La carga de la prueba dinámica es el principio procesal que rige los procesos de fiscalización por IPNJ. Establece que debe probar quien está en mejor condición de hacerlo:
El rol de SUNAT: La administración tributaria debe probar el hecho base — la discrepancia entre el patrimonio o consumo observado y los ingresos declarados, es decir, los signos exteriores de riqueza.
El rol del contribuyente: Una vez acreditado el hecho base por SUNAT, el contribuyente debe probar el hecho justificante — el origen lícito de los fondos que generaron el incremento patrimonial observado.
La presunción es de carácter iuris tantum — admite prueba en contrario — pero esa prueba debe ser fehaciente. El concepto de fehaciencia, aunque no existe formalmente en la Real Academia Española, es utilizado por SUNAT para referirse al conjunto de medios probatorios con suficiente entidad jurídica y documental para acreditar la realidad de una operación.
Justificaciones válidas ante SUNAT
Las defensas que la administración tributaria reconoce como válidas para justificar el IPNJ incluyen préstamos bancarizados con contrato de mutuo dinerario conforme al artículo 60-A del RLIR, ingresos exonerados o inafectos debidamente declarados, documentos de fecha cierta con legalización notarial previa, y venta de bienes con flujo de dinero trazable. En todos los casos, la trazabilidad — la capacidad de demostrar el recorrido completo del dinero desde su origen hasta su destino — es el principio rector.
Situaciones de Alta Exposición al IPNJ: Casos Prácticos
La experiencia práctica en defensa tributaria permite identificar las situaciones que generan mayor cantidad de esquelas de citación por IPNJ:
Préstamos de dinero entre familiares y amigos
Con la entrada en vigencia del Decreto Legislativo 1527 — vigente desde el 1 de enero de 2023 — ya no es suficiente la justificación verbal o la declaración jurada simple. Para que un préstamo sea reconocido como tal por SUNAT se requieren, de manera concurrente: documento escrito redactado, firmas legalizadas ante notario con fecha cierta anterior a la fiscalización, bancarización del monto prestado mediante transferencia bancaria, y capacidad económica demostrable del prestamista. Un contrato legalizado después de recibida la notificación de SUNAT no tiene validez probatoria.
Donaciones, regalos de bodas y liberalidades
SUNAT establece un umbral: si el regalo es menor al 25% de la UIT, no se requiere documentación adicional. Por encima de ese monto, se exige escritura pública ante notario. Para bienes inmuebles o vehículos, la transferencia debe formalizarse en Registros Públicos. En el contexto latinoamericano, donde la práctica de regalar propiedades, vehículos o sumas importantes de dinero en bodas y bautizos es culturalmente arraigada, este punto es especialmente relevante: sin escritura pública válida, el receptor del bien deberá tributar el impuesto a la renta sobre el valor del regalo.
Remesas del exterior
Los contribuyentes que reciben dinero de familiares en el extranjero deben guardar los vouchers de transferencia — Western Union, MoneyGram, transferencias bancarias — y, si el monto es significativo, contar con una declaración jurada de envío de dinero legalizada en el consulado peruano del país de origen. El dinero no paga impuesto a la renta si constituye ayuda familiar, pero debe acreditarse fehacientemente su origen.
Juntas de dinero y clubes de ahorro informal
Las juntas — mecanismo de ahorro informal ampliamente utilizado en Latinoamérica — generan ingresos periódicos que, sin documentación adecuada, son detectados como IPNJ. La recomendación práctica es mantener un libro padrón de participantes, actas de constitución y reuniones, y registros firmados de cada aportación. La trazabilidad desde el inicio protege a quien organiza la junta.
Compra y venta de inmuebles
El notario está obligado a exigir la bancarización del precio de compraventa mediante cheque de gerencia o transferencia bancaria. El cruce de información entre el notario, SUNARP y SUNAT es automático. Si quien compra tiene ingresos declarados bajos y no puede justificar fehacientemente el origen de los fondos para la adquisición, la alerta del ITF activa el proceso de fiscalización.
Ingresos por criptomonedas y servicios digitales al extranjero
En el Perú, las actividades relacionadas con criptomonedas no están reguladas de manera específica. El dinero almacenado en wallets internacionales — PayPal, Payoneer, Binance — es invisible para SUNAT hasta que ingresa al sistema financiero nacional. En ese momento, el ITF genera la alerta y se configura el IPNJ si no hay ingresos declarados que justifiquen el ingreso. La alternativa recomendada es formalizar estos ingresos como exportación de servicios o como renta de cuarta categoría, emitiendo recibos por honorarios de manera periódica y sistemática.
Sociedad conyugal y sucesiones indivisas
El artículo 16 de la LIR atribuye el 50% de los bienes de la sociedad conyugal a cada cónyuge. SUNAT está realizando un seguimiento activo de los bienes mancomunados. En las sucesiones indivisas, la deuda patrimonial se transmite a los herederos hasta el límite de la herencia, aunque no se transmiten multas personales ni responsabilidad penal.
Lo que NO Justifica el IPNJ: Límites del Artículo 52 LIR
El artículo 52 de la LIR establece de manera expresa los elementos que no tienen eficacia probatoria para justificar un incremento patrimonial ante SUNAT:
- Donaciones no escrituradas: Sin escritura pública ante notario no tienen validez jurídica para SUNAT.
- Beneficios ilícitos: Las ganancias provenientes de actividades delictivas no justifican el IPNJ — y además configuran delitos tributarios o de lavado de activos.
- Moneda extranjera sin origen acreditado: Los "dólares bajo el colchón" no son una justificación válida.
- Ingresos no utilizados: Dinero disponible pero no cobrado ni declarado.
- Préstamos sin bancarización ni fecha cierta: Los contratos de mutuo dinerario sin los requisitos formales establecidos por el DL 1527 no son reconocidos por SUNAT.
- Juegos de azar no regulados y apuestas informales.
La Frontera entre el IPNJ Administrativo y la Defraudación Tributaria Penal
El contador público y el perito contable deben tener clara la distinción entre el IPNJ como figura administrativa y la defraudación tributaria como delito penal, dado que los procesos de fiscalización pueden derivar en uno u otro ámbito dependiendo de la conducta del contribuyente:
IPNJ administrativo: Opera como presunción objetiva. No requiere dolo. La sanción es el impuesto omitido más multas e intereses moratorios. El contribuyente puede defenderse en la vía administrativa hasta el Tribunal Fiscal y posteriormente en la vía judicial contencioso-administrativa.
Defraudación tributaria — vía penal: Requiere dolo — actuación deliberada con conocimiento de la causa e intención de causar perjuicio al Estado. La sanción incluye pena privativa de libertad. Cuando SUNAT detecta indicios de dolo en el proceso de fiscalización, puede derivar el caso al Ministerio Público para el inicio de la investigación penal.
El levantamiento del secreto bancario en la vía penal sigue el proceso establecido en el Decreto Legislativo 1434: solicitud fiscal, requerimiento judicial, resolución en 48 horas, notificación y ejecución bancaria. Este proceso puede derivar en medidas cautelares y embargo de cuentas y bienes antes de que el proceso judicial concluya.
Jurisprudencia Clave del Tribunal Fiscal
El contador y el perito contable que intervienen en procesos de defensa tributaria deben conocer las resoluciones del Tribunal Fiscal que han establecido los criterios interpretativos vigentes sobre el IPNJ:
RTF N° 04761-4-2003: Establece que el dinero recibido por mandato para gastos de empresa no constituye IPNJ personal, siempre que se acredite el mandato mediante documentación fehaciente.
RTF N° 5705-1-2003: Precisa que la falta de capacidad económica visible del prestamista no condena automáticamente al deudor — puede existir el préstamo aunque el acreedor no tenga ingresos formalmente declarados, siempre que se justifique el origen de los fondos prestados.
RTF N° 3448-2010: Confirma que una minuta legalizada después de la adquisición del bien no justifica el origen de los fondos. IPNJ confirmado. Esto refuerza el principio de que la documentación de fecha cierta debe ser anterior a la operación, no posterior a la notificación de SUNAT.
RTF N° 3924-4-2019: Establece que se requiere acreditar tanto el origen de los fondos como la actividad económica que los generó.
RTF N° 08645-11-2025 (reciente): El Tribunal Fiscal confirmó la resolución de SUNAT en un caso de IPNJ de S/ 14,209,259.23. El contribuyente alegó contratos de mandato y servicios profesionales, pero el Tribunal determinó que los contratos y cuadros adjuntos no acreditaban la trazabilidad ni la fehaciencia requeridas. Esta resolución reciente reafirma que el Tribunal Fiscal aplica criterios estrictos de trazabilidad incluso cuando existe documentación formal.
RTF N° 01526-5-2025 (reciente): El Tribunal revocó parcialmente la resolución de SUNAT por montos sustentados, pero confirmó la mayoría de la deuda al no probarse la trazabilidad. Validó además las infracciones por no declarar y confirmó multas por presentación tardía de declaraciones juradas.
Golden Rules: Blindaje Patrimonial Preventivo
El resumen ejecutivo de la ponencia se articula en cuatro reglas de oro que el contador público debe transmitir a sus clientes y contribuyentes como medidas de prevención:
- Bancarización total: Todo ingreso debe tener rastro digital en el sistema financiero. Evitar el manejo de efectivo para montos medios y altos. La bancarización no solo es una obligación legal — es la primera línea de defensa ante un proceso de fiscalización.
- Fecha cierta: Legalizar firmas en contratos de préstamo y otros documentos el mismo día de la operación, antes de cualquier transferencia o adquisición. Un contrato legalizado después de recibida la notificación de SUNAT no tiene valor probatorio.
- Consistencia: Alinear el nivel de vida con los ingresos declarados. Los signos exteriores de riqueza — vehículos de alta gama, propiedades, viajes, consumo en establecimientos comerciales — son detectados automáticamente por el sistema de cruce de información de SUNAT.
- Trazabilidad: Archivar todo el sustento documental durante el plazo de prescripción tributaria. Vouchers de remesas, estados de cuenta, contratos, actas notariales, conversaciones y correos que acrediten el origen y destino de los fondos. La trazabilidad es el principio que el Tribunal Fiscal aplica de manera consistente al evaluar la fehaciencia de la defensa del contribuyente.
La mejor defensa fiscal es el orden patrimonial preventivo. El desconocimiento de la norma no exime de su cumplimiento. El contador público tiene la responsabilidad profesional de anticipar estas situaciones con sus clientes y diseñar estrategias de planificación tributaria que reduzcan la exposición al IPNJ antes de que llegue la esquela de SUNAT — no después.
El Papel del Perito Contable en Procesos de IPNJ
El IPNJ es también un campo de actuación directa del perito contable. Cuando el proceso de fiscalización administrativa deriva hacia la vía penal por indicios de defraudación tributaria o lavado de activos, el perito contable puede ser designado para:
- Analizar y cuantificar el desbalance patrimonial del investigado mediante el análisis de flujos de caja, movimientos bancarios y variaciones patrimoniales.
- Verificar la consistencia entre los ingresos declarados y el patrimonio acumulado.
- Evaluar la trazabilidad de los fondos — determinar si el dinero tiene un recorrido documentado y verificable desde su origen hasta su destino final.
- Elaborar el informe pericial contable que sirva de prueba en el proceso judicial, cumpliendo estrictamente la estructura del artículo 178 del Código Procesal Penal.
La conexión entre el IPNJ y el lavado de activos es un punto crítico que el perito contable debe manejar con precisión técnica: cuando la discrepancia patrimonial no puede ser justificada por actividades lícitas y existen indicios de que los fondos provienen de actividades delictivas, el caso trasciende la vía administrativa tributaria y se configura el delito de lavado de activos. En ese escenario, la pericia contable se convierte en un elemento probatorio esencial para el Ministerio Público.
Conclusiones
El Incremento Patrimonial No Justificado es una figura tributaria de creciente aplicación en toda Latinoamérica, impulsada por la digitalización de las operaciones financieras y el incremento de la capacidad de cruce de información de las administraciones tributarias. La pandemia del COVID-19 fue un punto de inflexión: la bancarización masiva de transacciones que antes se realizaban en efectivo dotó a los entes recaudadores de un volumen de información sin precedentes.
Para el contador público, el IPNJ exige una doble competencia: la capacidad de asesorar preventivamente a los contribuyentes en el diseño de estrategias de planificación tributaria y blindaje patrimonial, y la capacidad de construir defensas sólidas en los procesos de fiscalización, sustentadas en documentación fehaciente y trazabilidad demostrable.
Para el perito contable, el IPNJ representa un ámbito de actuación especializada donde el análisis del desbalance patrimonial y la trazabilidad de fondos son las competencias técnicas centrales, tanto en la vía administrativa como en la vía penal.
La norma es clara, la jurisprudencia es consistente y el sistema de fiscalización es cada vez más sofisticado. El mejor aliado del contribuyente es un contador público que anticipa, planifica y documenta. El desconocimiento de la norma no exime de su cumplimiento.
Resumen elaborado a partir del Webinar "La Hora del Perito" realizado el 27 de febrero de 2026, con la participación del CPC y Mg. Manuel Mejía Cruzado, especialista en casos de IPNJ y tributación, doctorando en Ciencias Contables y Financieras en la Universidad Nacional Mayor de San Marcos, Perú. Organizado por AICAF y el Colegio de Contadores y Auditores del Ecuador.
Nota de actualización: El marco normativo referenciado en este artículo — incluyendo la Ley del Impuesto a la Renta, el Código Tributario, el Decreto Legislativo 1527 y las resoluciones del Tribunal Fiscal citadas — corresponde a la legislación peruana vigente al momento de la ponencia. Se recomienda verificar posibles modificaciones normativas antes de aplicar los criterios expuestos en casos concretos. Las resoluciones del Tribunal Fiscal RTF N° 08645-11-2025 y RTF N° 01526-5-2025 son de noviembre y mayo de 2025 respectivamente y reflejan el criterio jurisprudencial más reciente disponible al momento del webinar.
¿Te fue útil este artículo?
Compártelo con tus colegas y ayuda a difundir el conocimiento en la comunidad pericial.
Comunidad LHP
¿Tienes algo que aportar?
Inicia sesión para dejar tu comentario en la comunidad LHP.
Inicia sesión para responder
Aún no hay análisis académicos. ¡Sé el primero en participar!