Programa Cursos Expositores Inscripción
Cátedra Pericial · Primera Edición 2026

Ciclo de capacitaciones especializadas en Peritaje Contable y Auditoría Forense.

8 cursos independientes 4 horas c/u Virtual en vivo Inicia martes 25 de agosto
🏛️ Certificación avalada por el Colegio de Contadores y Auditores del Ecuador
Una iniciativa de LA HORA DEL PERITO — casi 4 años acompañando a la comunidad contable y pericial en Perú y Latinoamérica
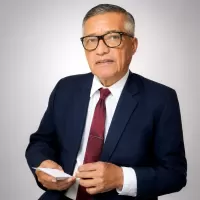
Rolando Pingo Flores Peru
Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros
Rolando Pingo Flores
CPCC.
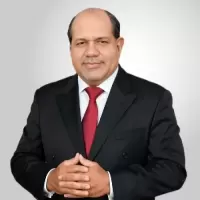
Eduardo Francisco Rojas Ballesteros Nicaragua
Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)
Eduardo Francisco Rojas Ballesteros
C.P.A. & Ing. Ind.
Andres Muñoz Bermudez Colombia
IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales
Andres Muñoz Bermudez
Paul David Prieto Amarilla Paraguay
LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense
Paul David Prieto Amarilla
Dr.
José Anuar Arce Lorenzana México
Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria
José Anuar Arce Lorenzana
Dr.
Ermo Mac Dowall Muñoz Peru
Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria
Ermo Mac Dowall Muñoz
Mg.
Miguel Ríos Rayón México
Metodología científica en el dictamen contable
Miguel Ríos Rayón
Mtro.
Salustiano Chavez Ahumada Peru
La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial
Salustiano Chavez Ahumada
Dr.
Rolando Pingo Flores Peru
Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros
Rolando Pingo Flores
CPCC.
Eduardo Francisco Rojas Ballesteros Nicaragua
Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)
Eduardo Francisco Rojas Ballesteros
C.P.A. & Ing. Ind.
Andres Muñoz Bermudez Colombia
IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales
Andres Muñoz Bermudez
Paul David Prieto Amarilla Paraguay
LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense
Paul David Prieto Amarilla
Dr.
José Anuar Arce Lorenzana México
Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria
José Anuar Arce Lorenzana
Dr.
Ermo Mac Dowall Muñoz Peru
Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria
Ermo Mac Dowall Muñoz
Mg.
Miguel Ríos Rayón México
Metodología científica en el dictamen contable
Miguel Ríos Rayón
Mtro.
Salustiano Chavez Ahumada Peru
La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial
Salustiano Chavez Ahumada
Dr.
Rolando Pingo Flores Peru
Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros
Rolando Pingo Flores
CPCC.
Eduardo Francisco Rojas Ballesteros Nicaragua
Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)
Eduardo Francisco Rojas Ballesteros
C.P.A. & Ing. Ind.
Andres Muñoz Bermudez Colombia
IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales
Andres Muñoz Bermudez
Paul David Prieto Amarilla Paraguay
LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense
Paul David Prieto Amarilla
Dr.
José Anuar Arce Lorenzana México
Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria
José Anuar Arce Lorenzana
Dr.
Ermo Mac Dowall Muñoz Peru
Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria
Ermo Mac Dowall Muñoz
Mg.
Miguel Ríos Rayón México
Metodología científica en el dictamen contable
Miguel Ríos Rayón
Mtro.
Salustiano Chavez Ahumada Peru
La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial
Salustiano Chavez Ahumada
Dr.
Casi 4 años de trayectoria
+4,000 en nuestro webinar gratuito
Docentes en ejercicio pericial
Aval internacional

Le llega el caso. El tema lo domina a medias.

Y no tiene ocho meses para cursar un diplomado completo antes de presentar su informe.

La diferencia entre un dictamen que se sostiene y uno que se observa suele estar en un punto técnico específico — no en el conocimiento general del peritaje.

Para quién es

¿Esta cátedra es para usted?

Esta cátedra es para usted si…

  • Ejerce como perito contable o auditor forense
  • Necesita reforzar un tema puntual para un caso en curso
  • Quiere actualizarse sin comprometer ocho meses
  • Se inicia en la labor pericial y busca base práctica

No es para usted si…

  • Busca un grado académico o maestría
  • Espera formación básica en contabilidad general
  • Prefiere teoría extensa sin aplicación práctica
Programación completa

Los 8 cursos, semana a semana

Todas las sesiones de 7:00 a 9:00 p.m. (hora Lima) · Virtual en vivo. Cada curso es independiente: inscríbase a uno, a varios o a todos.

Semana Curso Sesión 1 (martes) Sesión 2 (jueves) Docente
1 Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros 2 de setiembre 3 de setiembre CPCC. Rolando Pingo Flores
2 Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG) 8 de setiembre 10 de setiembre C.P.A. & Ing. Ind. Eduardo Francisco Rojas Ballesteros
3 IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales 15 de setiembre 17 de setiembre Andres Muñoz Bermudez
4 LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense 22 de setiembre 24 de setiembre Dr. Paul David Prieto Amarilla
5 Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria 29 de setiembre 1 de octubre Dr. José Anuar Arce Lorenzana
6 Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria 6 de octubre 8 de octubre Mg. Ermo Mac Dowall Muñoz
7 Metodología científica en el dictamen contable 13 de octubre 15 de octubre Mtro. Miguel Ríos Rayón
8 La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial 20 de octubre 22 de octubre Dr. Salustiano Chavez Ahumada
1 Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros
Sesión 1 (martes)
2 de setiembre
Sesión 2 (jueves)
3 de setiembre
Docente
CPCC. Rolando Pingo Flores
2 Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)
Sesión 1 (martes)
8 de setiembre
Sesión 2 (jueves)
10 de setiembre
Docente
C.P.A. & Ing. Ind. Eduardo Francisco Rojas Ballesteros
3 IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales
Sesión 1 (martes)
15 de setiembre
Sesión 2 (jueves)
17 de setiembre
Docente
Andres Muñoz Bermudez
4 LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense
Sesión 1 (martes)
22 de setiembre
Sesión 2 (jueves)
24 de setiembre
Docente
Dr. Paul David Prieto Amarilla
5 Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria
Sesión 1 (martes)
29 de setiembre
Sesión 2 (jueves)
1 de octubre
Docente
Dr. José Anuar Arce Lorenzana
6 Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria
Sesión 1 (martes)
6 de octubre
Sesión 2 (jueves)
8 de octubre
Docente
Mg. Ermo Mac Dowall Muñoz
7 Metodología científica en el dictamen contable
Sesión 1 (martes)
13 de octubre
Sesión 2 (jueves)
15 de octubre
Docente
Mtro. Miguel Ríos Rayón
8 La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial
Sesión 1 (martes)
20 de octubre
Sesión 2 (jueves)
22 de octubre
Docente
Dr. Salustiano Chavez Ahumada
Horarios por país (hora de inicio, 7:00 p.m. Lima)
Costa Rica 6:00 pm Costa Rica
El Salvador 6:00 pm El Salvador
Guatemala 6:00 pm Guatemala
México 6:00 pm México
Nicaragua 6:00 pm Nicaragua
Colombia 7:00 pm Colombia
Ecuador 7:00 pm Ecuador
Estados Unidos (Miami) 7:00 pm Estados Unidos (Miami)
Peru 7:00 pm Peru
Bolivia 8:00 pm Bolivia
Paraguay 8:00 pm Paraguay
República Dominicana 8:00 pm República Dominicana
Argentina 9:00 pm Argentina
Brasil 9:00 pm Brasil
Chile 9:00 pm Chile
Los 8 cursos

Elige tu ruta dentro de la Cátedra

Cada curso: 4 horas en 2 sesiones (martes y jueves, 7:00–9:00 p.m. hora Lima).
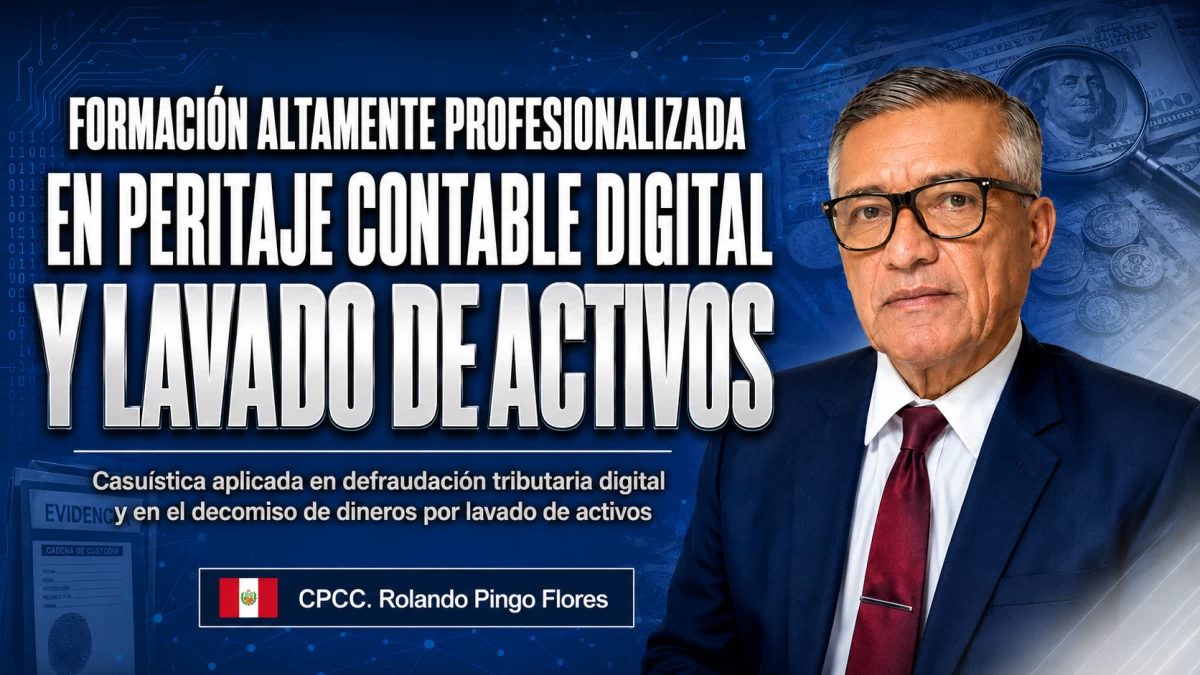
Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros
CURSO 1

Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros

CPCC. Rolando Pingo Flores
Mié 2 y jue 3 de setiembre · 7:00–9:00 p.m.

Este curso brinda formación especializada en peritaje contable digital aplicado a dos frentes clave de la investigación económica: la defraudación tributaria digital y el lavado de activos por decomiso de dineros. En el primer módulo aprenderás el procedimiento de evaluación y análisis de la defraudación tributaria digital; en el segundo, el procedimiento de evaluación y análisis del lavado de activos por decomiso de dineros. Ambos módulos combinan antecedentes, normatividad contable y legal, y casuística real, con énfasis adicional en el contrainterrogatorio pericial en el módulo de lavado de activos.
Casuística de Peritaje Contable digital en la defraudación tributaria
  1. Antecedentes
  2. Normatividad contable y legal
  3. Casuística
Casuística de decomiso de dineros por lavado de activos
  1. Antecedentes
  2. Normatividad contable y legal
  3. El contrainterrogatorio
  4. Casuística
Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)
CURSO 2

Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)

C.P.A. & Ing. Ind. Eduardo Francisco Rojas Ballesteros
Mar 8 y jue 10 de setiembre · 7:00–9:00 p.m.

Curso de especialización profesional diseñado para dotar al auditor forense de competencias avanzadas en el uso de Inteligencia Artificial Generativa (IAG) orientada a la detección y prevención de conductas fraudulentas. A través de una metodología eminentemente casuística, los participantes analizarán patrones anómalos, inconsistencias y manipulaciones en los flujos de efectivo, las cuentas por cobrar y la gestión de inventarios. Se potenciará el juicio profesional y metodológico para la formulación de prompts técnicos y la validación ética del evidencia digital forense.
1. Red Flags y Esquemas de Fraude en el Ciclo de Ventas, Cobros e Inventarios (20 min)
  1. Modalidades frecuentes: Ventas ficticias, esquemas de Jineteo de fondos ('Lapping'), inventario fantasma, sobrevaloración de stock y obsolescencia oculta.
  2. Metodología de auditoría forense digital aplicada al ciclo operativo de la empresa.
  3. Diseño de prompts estructurados bajo el marco de auditoría para análisis masivo de documentos mercantiles.
2. Casuística 1: Detección de Jineteo ('Lapping') y Facturación Ficticia en Cuentas por Cobrar (40 min)
  1. Caso práctico: Detección de descalces en la aplicación de pagos de clientes y manipulación de la antigüedad de saldos.
  2. Analítica con IAG sobre bases de datos de clientes, facturación y recibos de caja para identificar discrepancias en nombres, cuentas e intervalos de tiempo.
  3. Construcción de alertas tempranas mediante prompts de correlación lógica entre órdenes de pedido, guías de despacho y facturas.
3. Casuística 2: Auditoría Forense de Inventarios y Mercadería Obsoleta/Fantasma (40 min)
  1. Caso práctico: Evaluación de alteración de conteos físicos, manipulación de costos promedios y no registro de mermas.
  2. Uso de IAG para auditar discrepancias entre reportes de kardex, facturas de compra y registros de salida.
  3. Identificación de anomalías mediante el análisis semántico de descripciones de artículos y patrones de rotación atípicos con herramientas generativas.
4. Conclusiones, Integración de Evidencia y Cierre Didáctico (20 min)
  1. Protocolo de custodia y validez legal de la prueba documental generada/asistida por Inteligencia Artificial.
  2. Elaboración del informe de auditoría forense: Estructuración de conclusiones concisas y objetivas.
  3. Evaluación final del taller y retroalimentación interactiva.
IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales
CURSO 3

IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales

Andres Muñoz Bermudez
Mar 15 y jue 17 de setiembre · 7:00–9:00 p.m.

El curso abordará el uso práctico y responsable de la inteligencia artificial en investigaciones digitales y cómputo forense, con énfasis en preservación de evidencia, trazabilidad, cadena de custodia, análisis técnico y documentación de hallazgos. Se revisarán oportunidades, riesgos y límites del uso de IA en contextos periciales, procurando que el participante pueda aplicar una metodología concreta para apoyar investigaciones digitales sin comprometer la integridad de la evidencia.
Sesión 1: Fundamento técnico, metodológico y pericial
  1. Contexto actual de la inteligencia artificial en investigaciones digitales
  2. Principios de cómputo forense aplicables al uso de IA
  3. Preservación de evidencia, integridad, autenticidad y trazabilidad
  4. Cadena de custodia y documentación técnica
  5. Riesgos del uso de IA: sesgos, errores de interpretación, confidencialidad y límites periciales
  6. Criterios mínimos para documentar análisis asistidos por IA
Sesión 2: Aplicación práctica mediante caso de investigación digital
  1. Presentación de un caso práctico o simulado
  2. Formulación de hipótesis investigativas
  3. Uso de IA para organizar información, identificar eventos relevantes y estructurar hallazgos
  4. Validación técnica de resultados obtenidos o asistidos por IA
  5. Redacción de hallazgos para un informe pericial
  6. Recomendaciones para sustentar el análisis ante terceros
LA CONFIANZA COMO HERRAMIENTA DEL DELITO:  Gatekeepers y el nuevo riesgo para la Auditoría Forense
CURSO 4

LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense

Dr. Paul David Prieto Amarilla
Mar 22 y jue 24 de setiembre · 7:00–9:00 p.m.

Como será un curso internacional, evitaría que el contenido dependa exclusivamente de la legislación de un país. El enfoque estará basado en principios, técnicas y metodologías de investigación forense aplicables a diferentes jurisdicciones, utilizando como referencia estándares y tipologías internacionales. Esto permitirá que participen profesionales de Paraguay, Argentina, Brasil, Uruguay, Bolivia, Colombia, Ecuador, Perú, Centroamérica y otros países, sin que el contenido pierda aplicabilidad.

"El Gatekeeper utiliza la confianza para ocultar. El Auditor Forense utiliza la evidencia para revelar."

"SOSPECHAR NO ES INVESTIGAR. INVESTIGAR ES CONSTRUIR UNA EXPLICACIÓN SUSTENTADA EN EVIDENCIA."
Sesión 1 — Fundamento Técnico (Comprender para investigar)
  1. ¿Qué es un Gatekeeper?
    • Concepto, características y principales perfiles profesionales que pueden intervenir en estructuras económicas complejas.
    • Se analizará el papel de contadores, auditores, abogados, notarios, asesores financieros e intermediarios, diferenciando entre el ejercicio legítimo de la profesión y la utilización del conocimiento p
  2. La confianza como herramienta del delito
    • Se analizará cómo la reputación, el conocimiento técnico y la credibilidad profesional pueden ser utilizados para proporcionar una apariencia de legitimidad a operaciones, sociedades y movimientos fin
  3. Tipología N.º 6: Uso de Gatekeepers
    • Análisis de las principales técnicas identificadas en el Informe de Tipologías Regionales de LA/FT 2025, relacionándolas con la investigación forense.
  4. El Gatekeeper desde la perspectiva del Auditor Forense
    • ¿Quién está detrás?
    • ¿Quién controla?
    • ¿De dónde provienen los recursos?
    • ¿A dónde llegan?
    • ¿Quién se beneficia?
    • ¿Qué evidencia lo demuestra?
  5. Metodología de investigación
    • HECHO → HIPÓTESIS → ANÁLISIS → EVIDENCIA → RELACIONES → HALLAZGO → CONCLUSIÓN
  6. Señales de alerta
    • Estructuras societarias complejas
    • Beneficiarios finales ocultos
    • Operaciones sin sustancia económica
    • Documentación inconsistente
    • Operaciones entre partes relacionadas
    • Movimientos financieros atípicos
    • Utilización de múltiples jurisdicciones
    • Préstamos, inversiones o contratos sin justificación económica
  7. Cierre de la primera sesión: presentación de un caso simulado
    • Una estructura puede ser perfectamente legal en sus documentos. ¿Puede ser ilegal en su propósito?
Sesión 2 — Aplicación Práctica (Del análisis a la conclusión forense)
  1. Caso interactivo: La estructura perfectamente legal
    • Sociedades
    • Accionistas
    • Beneficiarios finales
    • Contrato de préstamo
    • Transferencias internacionales
    • Empresas relacionadas
    • Inversiones
    • Documentación contable
  2. Etapa 1: ¿Qué sabemos?
  3. Etapa 2: ¿Qué no sabemos?
  4. Etapa 3: ¿Qué genera una señal de alerta?
  5. Etapa 4: ¿Qué relación existe entre las personas y sociedades?
  6. Etapa 5: ¿Dónde se mueve el dinero?
  7. Etapa 6: ¿Quién podría ser el beneficiario final?
  8. Etapa 7: ¿Qué hipótesis forense podemos construir?
  9. Etapa 8: ¿Qué evidencia permitiría sustentarla?
  10. Dinámica final: votación entre tres posibles conclusiones
    • A. No existe ningún riesgo. La documentación está completa.
    • B. Existen señales de alerta que requieren profundizar la investigación.
    • C. La estructura demuestra por sí sola la existencia de un delito.
Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria
CURSO 5

Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria

Dr. José Anuar Arce Lorenzana
Mar 29 de setiembre y jue 1 de octubre · 7:00–9:00 p.m.

En cualquier investigación, litigio o proceso de compliance actual, la evidencia clave rara vez está en papel: vive en computadoras, teléfonos, correos y la nube. Este curso te enseña a identificarla, analizar sus metadatos, preservarla con una cadena de custodia sólida, operar dentro del marco legal de protección de datos personales y sustentar su confiabilidad ante una autoridad competente.

Combina fundamentos teóricos con casos prácticos y una simulación de caso forense, dictado por un especialista con formación en Contaduría, Derecho, Criminalística y Auditoría Forense.
Auditoría Forense Digital
  1. Concepto y finalidad de la auditoría forense digital.
  2. Diferencias entre auditoría informática, auditoría forense y análisis forense digital.
  3. Objetivos de una investigación forense digital.
  4. Principios de integridad, autenticidad, trazabilidad y preservación.
  5. Ámbitos de aplicación: fraude, delitos informáticos, conflictos laborales y litigios.
  6. Rol y responsabilidades del auditor o perito informático.
Metadatos
  1. Concepto y características de los metadatos.
  2. Tipos de metadatos:
  3. Metadatos de archivos.
  4. Metadatos de documentos.
  5. Metadatos de fotografías y videos.
  6. Metadatos de correos electrónicos.
  7. Metadatos de sistemas y dispositivos.
  8. Información que pueden proporcionar: autor, fecha, ubicación, dispositivo, modificaciones, etc.
  9. Importancia de los metadatos en una investigación.
  10. Extracción y análisis de metadatos.
  11. Limitaciones y riesgos de manipulación de los metadatos.
Evidencia Digital
  1. Concepto de evidencia digital.
  2. Características: volatilidad, facilidad de duplicación y posibilidad de alteración.
  3. Tipos de evidencia digital:
  4. Computadoras y discos duros.
  5. Teléfonos móviles.
  6. Correos electrónicos.
  7. Mensajería instantánea.
  8. Redes sociales.
  9. Archivos digitales.
  10. Registros de sistemas (logs).
  11. Servicios en la nube.
  12. Identificación, adquisición y preservación.
  13. Copias forenses e imágenes digitales.
  14. Hash o función de resumen como mecanismo de verificación de integridad.
  15. Diferencia entre evidencia original y copia forense.
Actividad de la sesión 1
  1. Caso práctico: se presenta una computadora o teléfono que contiene documentos, fotografías y comunicaciones presuntamente relevantes. Los participantes deberán identificar qué elementos constituyen evidencia digital, qué metadatos podrían ser útiles y cóm
Cadena de Custodia
  1. Concepto y finalidad.
  2. Principios de integridad, autenticidad y trazabilidad.
  3. Etapas de la cadena de custodia:
  4. Identificación.
  5. Recolección.
  6. Registro.
  7. Embalaje y almacenamiento.
  8. Traslado.
  9. Análisis.
  10. Conservación y presentación.
  11. Documentación y registros.
  12. Responsabilidades de las personas que intervienen.
  13. Control de acceso a la evidencia.
  14. Riesgos de ruptura de la cadena de custodia.
  15. Consecuencias de una deficiente preservación.
  16. Ejemplo práctico: elaboración de un formato básico de cadena de custodia digital.
Protección de Datos Personales
  1. Concepto de dato personal y dato personal sensible.
  2. Principios relacionados con el tratamiento de datos.
  3. Privacidad durante una investigación forense.
  4. Legitimidad para acceder, recopilar y analizar información.
  5. Minimización y finalidad del tratamiento.
  6. Confidencialidad y seguridad de la información.
  7. Riesgos derivados de la extracción masiva de información.
  8. Protección de datos contenidos en teléfonos, computadoras, correos y nubes.
  9. Responsabilidad del auditor o perito frente a información no relevante para la investigación.
  10. Enfoque México: principios y obligaciones establecidos por la normativa mexicana de protección de datos personales, diferenciando el sector público y privado cuando corresponda.
Valoración Probatoria
  1. Concepto de prueba y evidencia digital.
  2. Diferencia entre evidencia, elemento probatorio y prueba.
  3. Requisitos para que una evidencia digital pueda ser considerada confiable.
  4. Autenticidad.
  5. Integridad.
  6. Legalidad de la obtención.
  7. Relevancia y pertinencia.
  8. Fiabilidad del método utilizado.
  9. Importancia del informe pericial.
  10. Explicación de resultados técnicos ante autoridades o tribunales.
  11. Valoración conjunta de la evidencia digital con otros medios de prueba.
  12. Limitaciones de la prueba digital.
  13. Caso práctico: determinar si una serie de correos, fotografías y archivos digitales cumplen condiciones suficientes para ser valorados como evidencia.
Actividad de la sesión 2
  1. Simulación de un caso forense: los participantes reciben una carpeta con diferentes evidencias digitales y deberán reconstruir su cadena de custodia, identificar posibles problemas de protección de datos y finalmente justificar qué evidencias consideran c
Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria
CURSO 6

Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria

Mg. Ermo Mac Dowall Muñoz
Mar 6 y jue 8 de octubre · 7:00–9:00 p.m.

¿Sabes en qué momento un reparo tributario deja de ser una simple observación de SUNAT y se convierte en una imputación penal? La línea es más delgada de lo que parece, y quien no la conoce técnicamente corre el riesgo de defender - o acusar - sin las herramientas adecuadas.

En este curso especializado conocerás, paso a paso, cómo se construye una investigación penal tributaria, cuál es el rol estratégico del perito contable y qué elementos técnicos permiten sustentar - o desvirtuar - una imputación por defraudación tributaria. Una capacitación de alto nivel, basada en la normativa vigente, la práctica pericial y la experiencia.

Si eres contador, perito, auditor o abogado y quieres dominar el peritaje contable como prueba clave en procesos penales tributarios, esta es tu oportunidad de capacitarte con un enfoque técnico y aplicado, directamente desde la experiencia práctica.
  1. Marco legal de los delitos tributarios en el Perú
  2. Del reparo tributario a la investigación penal
  3. Configuración de la defraudación tributaria
  4. Actuación de la SUNAT y del Ministerio Público
  5. El peritaje contable en la investigación penal tributaria
  6. Funciones del perito oficial y del perito de parte
  7. Metodología para la elaboración del informe pericial
  8. Técnicas de análisis de evidencia contable, financiera y tributaria
  9. Cuantificación del perjuicio fiscal
  10. Debate y contradicción de la prueba pericial
Metodología científica en el dictamen contable
CURSO 7

Metodología científica en el dictamen contable

Mtro. Miguel Ríos Rayón
Mar 13 y jue 15 de octubre · 7:00–9:00 p.m.
La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial
CURSO 8

La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial

Dr. Salustiano Chavez Ahumada
Mar 20 y jue 22 de octubre · 7:00–9:00 p.m.

Un curso especializado en pericia contable orientado a la investigación de delitos de corrupción de funcionarios públicos: cómo convertir información contable y financiera en evidencia técnica, y cómo elaborar y sustentar un informe pericial sólido ante procesos judiciales.

  1. Identificar y analizar indicios de corrupción mediante el examen de información contable, financiera y documental.
  2. Investigar y determinar la existencia de operaciones irregulares y posibles perjuicios económicos en contra del Estado
  3. . Formular y sustentar puntos de pericia que permitan orientar adecuadamente una investigación contable.
  4. Aplicar y desarrollar técnicas y procedimientos para examinar contratos, comprobantes de pago, registros contables, estados financieros y operaciones bancarias.
  5. Elaborar y estructurar informes periciales contables con conclusiones objetivas, claras y técnicamente sustentadas.
  6. Detectar y evaluar inconsistencias, irregularidades y deficiencias que puedan afectar la calidad y credibilidad de una pericia contable.
  7. Sustentar y defender las conclusiones del informe pericial frente a interrogatorios, observaciones y cuestionamientos de las partes.
  8. Diferenciar y delimitar las funciones del perito contable frente a las competencias del fiscal, abogado y juez, actuando con objetividad, independencia e imparcialidad.
El material que te llevas

No son horas de clase, es una caja de herramientas

1
Separatas por módulo (dado por el docente)
2
Video por módulo (dado por el docente)
3
Casuística real resuelta por el docente en cada módulo
4
Análisis de normatividad contable y legal vigente aplicada a casos reales
5
Técnicas de contrainterrogatorio pericial (módulo de lavado de activos)
6
Caja de Herramientas Prompting Forense: repositorio de prompts optimizados para
7
Sets de Datos Simulados (Excel/CSV) con registros manipulados de flujos de caja,
8
Guía de Validación Ética y Técnica para prevención de alucinaciones algorítmicas
9
Matriz de Evidencia Forense (plantilla Word/Excel) para informes de peritaje con
10
Simulaciones prácticas con casos reales en cada sesión
11
Matriz práctica para investigaciones digitales asistidas por IA
12
Modelo breve de estructura de hallazgo pericial asistido por IA
13
Caso práctico de investigación digital resuelto en la Sesión 2
14
Caso práctico y simulación de un caso forense real.
15
Formato descargable de cadena de custodia digital.
16
Material descargable con el desarrollo completo del temario.
17
Modelo de determinación tributaria
18
Material de apoyo
19
Casos prácticos resueltos por el docente
20
Plantilla/modelo de informe pericial contable
21
Certificado digital de participación
22
Material del expositor (PPT)
23
Acceso a la grabación ilimitado 24/7
24
Espacio de preguntas, respuestas y debate guiado en vivo
Con la Edición Completa se lleva el material de los 8 cursos. Con un curso individual, solo el de ese curso.
Cómo funciona

La mecánica del programa

Dos sesiones por curso: la primera de fundamento técnico, la segunda de caso práctico
Martes y jueves, 7:00–9:00 p.m. (Lima) — horario compatible con la jornada laboral
Virtual en vivo, con interacción directa con el docente
Grabaciones disponibles 12 meses (de por vida en la Edición Completa)
Cupo limitado por sesión para garantizar espacio de consulta
Expositores

Aprende de quienes ya lo hacen

Todos nuestros docentes ejercen actualmente como peritos y auditores, además de su labor docente. No enseñan teoría de manual: enseñan lo que aplican en sus propios casos.

Rolando Pingo Flores Peru

CPCC.

Rolando Pingo Flores

Formación Altamente Profesionalizada en Peritaje Contable Digital y en Lavado de Activos por Decomiso de Dineros
Ver perfil
Eduardo Francisco Rojas Ballesteros Nicaragua

C.P.A. & Ing. Ind.

Eduardo Francisco Rojas Ballesteros

Auditoría Forense y Detección de Fraudes Financieros mediante Inteligencia Artificial Generativa (IAG)
Ver perfil
Andres Muñoz Bermudez Colombia

Andres Muñoz Bermudez

IA aplicada al Cómputo Forense: metodología práctica para investigaciones digitales
Ver perfil
Paul David Prieto Amarilla Paraguay

Dr.

Paul David Prieto Amarilla

LA CONFIANZA COMO HERRAMIENTA DEL DELITO: Gatekeepers y el nuevo riesgo para la Auditoría Forense
Ver perfil
José Anuar Arce Lorenzana México

Dr.

José Anuar Arce Lorenzana

Auditoría Forense Digital: Metadatos, Evidencia Digital, Cadena de Custodia, Protección de Datos Personales y Valoración Probatoria
Ver perfil
Ermo Mac Dowall Muñoz Peru

Mg.

Ermo Mac Dowall Muñoz

Del Reparo Tributario a la Defraudación Tributaria, El Peritaje Contable como Prueba Clave en la Investigación Penal Tributaria
Ver perfil
Miguel Ríos Rayón México

Mtro.

Miguel Ríos Rayón

Metodología científica en el dictamen contable
Ver perfil
Salustiano Chavez Ahumada Peru

Dr.

Salustiano Chavez Ahumada

La Pericia Contable como Herramienta de Prueba en los Delitos de Corrupción de Funcionarios Públicos: Análisis, Investigación y Sustento Técnico del Informe Pericial
Certificación

Certificado emitido por La Hora del Perito

Con aval del Colegio de Contadores y Auditores del Ecuador.

⭐ Edición Completa
40horas académicas

Certificado único (8 cursos)

Un solo certificado que respalda toda la Cátedra Pericial completa.

5horas académicas

Cursos individuales

Una constancia independiente por cada curso que complete.

Certificación internacional válida como acreditación de formación continua.
Quiénes somos

LA HORA DEL PERITO

Comunidad académica latinoamericana, fundada por profesionales de distintos países de la región, dedicada a la formación de peritos contables, auditores forenses y profesionales del peritaje judicial.

Casi 4
años de trayectoria
+4,000
participantes en nuestro webinar gratuito
Cada viernes
"LA HORA DEL PERITO", en vivo y sin costo
Francisco Javier Ramos Espinosa
CP. Francisco Javier Ramos Espinosa
Director Académico de LA HORA DEL PERITO · México
La Cátedra Pericial —y su certificación— es un programa de LA HORA DEL PERITO, con aval del Colegio de Contadores y Auditores del Ecuador.
Inversión

Elige tu nivel de inscripción

Elige tu plan y selecciona los cursos que quieres llevar.

Curso Individual Media Edición ⭐ Edición Completa
Cursos 1 4 8
Precio
$23
S/70
Precio sin IGV
$92 $80
S/280 S/240
vs. comprar cada curso por separado
Precio sin IGV
$184 $105
S/560 S/320
vs. comprar cada curso por separado
Precio sin IGV
Por curso
$23
S/70
Precio sin IGV
$20
S/60
Precio sin IGV
$13.13
S/40
Precio sin IGV
Certificado 5 h 20 h 40 h académicas
Grabaciones 12 meses 12 meses De por vida
Material descargable 1 curso 4 cursos Los 8 cursos
Sesión de cierre en vivo
Pago en 2 cuotas
1er pago $66 (S/200) 2do pago $49 (S/150)
Curso Individual
Cursos
1
Precio
$23
S/70
Precio sin IGV
Por curso
$23
S/70
Precio sin IGV
Certificado
5 h
Grabaciones
12 meses
Material descargable
1 curso
Sesión de cierre en vivo
Pago en 2 cuotas
Media Edición
Cursos
4
Precio
$92 $80
S/280 S/240
vs. comprar cada curso por separado
Precio sin IGV
Por curso
$20
S/60
Precio sin IGV
Certificado
20 h
Grabaciones
12 meses
Material descargable
4 cursos
Sesión de cierre en vivo
Pago en 2 cuotas
Solo Edición Completa 1er pago $66 (S/200) + 2do pago $49 (S/150) — total $115 / S/350, con recargo por financiamiento
  • Primera cuota: al momento de inscribirte.
  • Segunda cuota: antes del Curso 5 (22 de setiembre).
  • El certificado se emite solo al completar el pago total (no aplica con el pago parcial).

Curso Individual y Media Edición se pagan siempre al contado.

Curso Individual
$23
S/70
Precio sin IGV
Media Edición
$92 $80
S/280 S/240
vs. comprar cada curso por separado
Precio sin IGV

Comprando los 8 cursos por separado pagarías $184 (S/560) — con la Edición Completa pagas $105 (S/320) y ahorras $79 (S/240) por exactamente lo mismo.

Son 16 sesiones en vivo de 2 horas cada una (8 cursos × 2 sesiones) — cada sesión con un perito en ejercicio te sale a $6.56 (S/20).

💳 PayPal · Mercado Pago internacional (pagos en dólares)
💳 Yape · Transferencia BCP · Culqi · Mercado Pago (pagos en soles)
📄 Emitimos factura · Pago en 2 cuotas para la Edición Completa
⏳ Inscripciones abiertas hasta el 24 de agosto. La Cátedra inicia el 25 de agosto y la Segunda Edición se dictará el próximo año.

🪑 Cupos limitados por sesión para garantizar espacio de consulta con el docente.

¿Va a inscribir a su equipo?

Contamos con condiciones especiales para firmas y estudios contables a partir de 3 participantes. Emitimos factura.

Escribir por WhatsApp
Preguntas frecuentes

Antes de inscribirse

¿Debo llevar los 8 cursos?

No. Cada curso es independiente, sin orden ni prerrequisitos.

¿Habrá descuentos más adelante?

No. El precio se mantiene hasta el cierre de inscripciones el 24 de agosto.

¿Qué pasa si falto a una sesión?

Todos los inscritos acceden a las grabaciones: 12 meses en Curso Individual y Media Edición, y de por vida en la Edición Completa.

¿Emiten factura?

Sí, emitimos factura con RUC.

¿Puedo pagar en partes?

Solo la Edición Completa puede pagarse en 2 cuotas (Curso Individual y Media Edición son siempre al contado). El primer pago es $66 (S/200) al inscribirte, y el segundo es $49 (S/150) antes del Curso 5 (22 de setiembre) — el total en 2 cuotas ($115 / S/350) incluye recargo por financiamiento. El certificado se emite solo al completar el pago total, no con el pago parcial.

¿Por cuánto tiempo tengo acceso a las grabaciones?

12 meses en cursos individuales y Media Edición. Con la Edición Completa, el acceso es de por vida.

¿Qué validez tiene el certificado?

Emitido por LA HORA DEL PERITO con aval del Colegio de Contadores y Auditores del Ecuador. Acredita 40 horas académicas en la Edición Completa.

¿Sirve si recién me inicio en peritaje?

Sí. Ningún curso exige requisitos previos.

¿Puedo pagar en dólares?

Sí, mediante PayPal o Mercado Pago.

CÁTEDRA PERICIAL · Primera Edición 2026

8 cursos · 32 horas · Certificación con aval internacional

Inicia el 25 de agosto
Edición Completa — S/320 · Inscripciones hasta el 24 de agosto

Selecciona tu curso

Marca el curso que quieres llevar.

Pagar en: